Unfall-Ratgeber · Sitz in Gelsenkirchen
Unfallschaden auszahlen lassen: Was wird abgezogen, und was wird aus dem Auto?
Mit KI erstellt und mit KI gegengeprüft. Freigabe: Inhaber (siehe Impressum).
Bei einem fremdverschuldeten Unfall kannst du dir den Unfallschaden auszahlen lassen, ohne zu reparieren: Die Versicherung des Unfallgegners zahlt die geschätzten Reparaturkosten, meist laut Gutachten (fiktive Abrechnung). Abgezogen wird die Mehrwertsteuer – sie gibt es erst, wenn du reparieren lässt und nach Rechnung abrechnest. Kostet die Reparatur mehr, als das Auto vor dem Unfall wert war, oder verkaufst du es früher als sechs Monate nach dem Unfall, gibt es in der Regel höchstens Wiederbeschaffungswert minus Restwert.
PKW Sofort Verkauf aus Gelsenkirchen kauft Unfallautos bundesweit unrepariert an und holt sie ab, auch nachdem du dir den Schaden hast auszahlen lassen.
- 2.000+angekaufte Fahrzeuge
- 10+Jahre Erfahrung
- 100%kostenlose Abholung
- 4,8 ★Google-Bewertung
Auto in 2 Minuten bewerten
Trag die Daten ein oder schreib uns direkt auf WhatsApp.
Stand: Von PKW Sofort Verkauf · Veröffentlicht am 15.10.2026 · Zuletzt aktualisiert am 16.10.2026
Unfallschaden auszahlen lassen: Was die fiktive Abrechnung bedeutet
Die fiktive Abrechnung ist die Abrechnung eines Unfallschadens nach den geschätzten Reparaturkosten, meist aus einem Gutachten – ohne dass du reparieren lässt und ohne Rechnung. Möglich macht das § 249 Abs. 2 BGB: Wer für den Schaden haftet, schuldet auf dein Verlangen den Geldbetrag, den die Wiederherstellung erfordert. Der BGH hat 2025 bestätigt (VI ZR 300/24), dass du wählen kannst, ob du nach den Feststellungen eines Sachverständigen abrechnest oder konkret nach den tatsächlich aufgewendeten Kosten, also nach Rechnung.
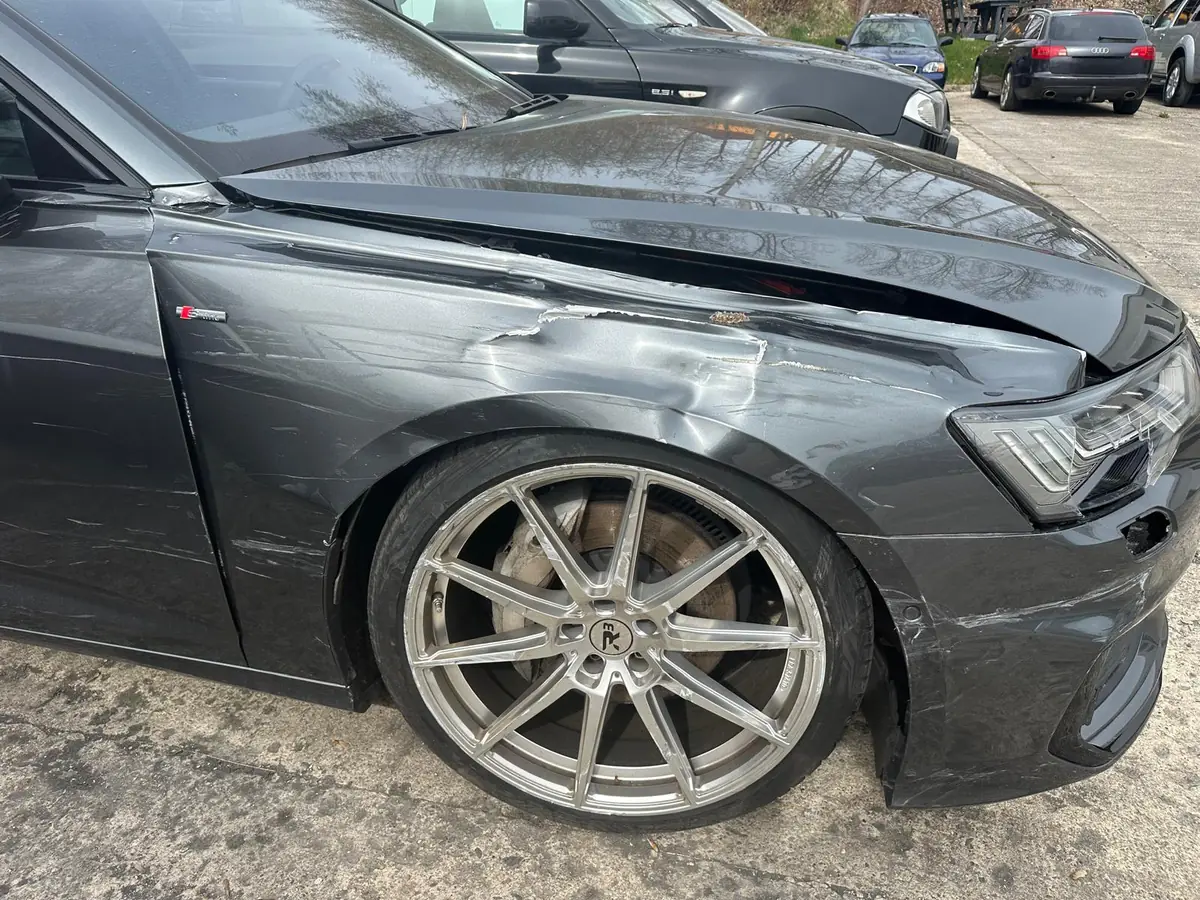
Reparieren lassen musst du dein Auto nach dem Unfall nicht; ob, wann und wie du es instand setzt, entscheidest du. Eine Grenze kann der Leasingvertrag setzen, wenn er dich zur Reparatur verpflichtet (Leasingauto).
Die Tabelle stellt beide Wege für den Haftpflichtfall nebeneinander, also wenn der Unfallgegner schuld ist.
| Frage | Mit Rechnung reparieren lassen | Nach Gutachten auszahlen lassen |
|---|---|---|
| Grundlage der Zahlung | die Werkstattrechnung | das Gutachten; bei kleineren Schäden kann ein Kostenvoranschlag reichen |
| Mehrwertsteuer | wird ersetzt, weil sie angefallen ist | keine – auch nicht für eine Teilreparatur |
| Reparaturkosten über dem Wiederbeschaffungswert | in der Regel bis 30 % darüber, nur unter den Bedingungen der 130-%-Regel | höchstens der Wiederbeschaffungsaufwand |
| Das Auto danach | repariert bei dir | unrepariert bei dir: weiterfahren, wenn es verkehrssicher ist, selbst reparieren oder verkaufen |
Der Wiederbeschaffungswert ist der Preis, den du für ein gleichwertiges gebrauchtes Auto ohne diesen Schaden zahlen müsstest. Was dein Auto beschädigt noch einbringt, ist der Restwert. Ziehst du den Restwert vom Wiederbeschaffungswert ab, bleibt der Wiederbeschaffungsaufwand.
Festgelegt bist du mit der Auszahlung nicht endgültig; unter welchen Bedingungen du nach einer späteren Reparatur grundsätzlich zur Abrechnung nach Rechnung wechseln kannst, steht unter Mehrwertsteuer: wann du sie doch bekommst.
Haftpflicht oder Vollkasko: Wer zahlt dir Geld statt Reparatur?
Geld statt Reparatur nach § 249 Abs. 2 BGB zahlt die Kfz-Haftpflichtversicherung des Unfallgegners, wenn er den Unfall verursacht hat; zahlt dagegen deine eigene Vollkasko, richtet sich alles nach deinem Vertrag. Die Kasko-Spalte der Tabelle folgt den unverbindlichen Musterbedingungen des Versichererverbands GDV (AKB 2015).
| Frage | Unfallgegner ist schuld: seine Haftpflicht zahlt | Deine Vollkasko zahlt (übliche Bedingungen, dein Vertrag kann abweichen) |
|---|---|---|
| Grundlage | § 249 Abs. 2 BGB, Schadensersatz | dein Versicherungsvertrag |
| Geld ohne Reparatur | ja, nach Gutachten ohne Mehrwertsteuer (was abgezogen wird) | ja: die Kosten einer vollständigen Reparatur, höchstens Wiederbeschaffungswert minus Restwert, ohne Mehrwertsteuer, die nicht angefallen ist |
| Selbstbeteiligung | keine | wird, wenn vereinbart, bei jedem Schaden abgezogen |
| Wertminderung | kann bei erheblichem, repariertem Schaden dazukommen (was dazukommen kann) | wird nicht ersetzt |
| Nutzungsausfall, Mietwagen | nur unter Bedingungen (Leihwagen) | werden nicht ersetzt |
| Gutachterkosten | in der Regel ja (wann genau) | nur, wenn die Kasko den Gutachter veranlasst oder ihm zugestimmt hat |
Der Unfallgegner ist schuld: Haftpflichtschaden auszahlen lassen
Bei einem unverschuldeten Unfall, den allein dein Unfallgegner verursacht hat, lässt du dir den Haftpflichtschaden von seiner Kfz-Haftpflichtversicherung auszahlen; deinen Anspruch kannst du direkt bei ihr geltend machen (§ 115 Abs. 1 VVG). Welche Posten du verlangen kannst und was wegfällt, steht unter Was wird abgezogen; wie du die Forderung stellst, zeigt der Abschnitt Ablauf und Musterbrief.
Deine Vollkasko zahlt: Weisung, Rechnung, Neupreis
Zahlt deine eigene Vollkasko, fragst du sie am besten vor dem Verkauf oder der Reparatur: Nach den üblichen Bedingungen holst du vorher ihre Weisung ein, soweit die Umstände das zulassen. Dein Vertrag kann abweichen. Mit einer Rechnung über die vollständige Reparatur zahlt sie nach den üblichen Bedingungen die Reparatur bis zum Wiederbeschaffungswert. Eine 130-%-Regel und eine Sechs-Monats-Regel wie in der Haftpflicht kennt das Muster nicht, und ob du eine Neupreisentschädigung bekommst, steht allein in deinem Vertrag.
In der Kasko kann nach den üblichen Bedingungen außerdem ein Abzug „neu für alt“ für neue Teile und Lackierung dazukommen, bei jüngeren Autos nur eingeschränkt. Was gilt, steht in deinem Vertrag. Ein eigener Ratgeber zeigt, was mit dem Restwert passiert, wenn deine Vollkasko zahlt.
Teilschuld oder selbst verschuldet ohne Vollkasko
Hast du den Unfall mitverursacht, bekommst du von der gegnerischen Versicherung nur einen Teil; wie groß er ist, hängt davon ab, wer den Unfall wie stark verursacht hat (§ 254 BGB, § 17 StVG). Hast du ihn allein verursacht, zahlt für dein eigenes Auto in der Regel keine Haftpflicht. Dann kommt nur deine Vollkasko in Frage, nach den Bedingungen deines Vertrags.
Was wird abgezogen, wenn du dir den Unfallschaden auszahlen lässt?
Abgezogen wird die Mehrwertsteuer, auf eine Werkstattrechnung in der Regel 19 %: Nach Gutachten gibt es keine, auch nicht für eine Teilreparatur; sie kommt erst dazu, wenn du ganz nach Rechnung abrechnest. Den Restwert zieht die Versicherung in der Regel ab, wenn die Reparatur mehr kosten würde, als das Auto vor dem Unfall wert war. Dasselbe gilt, wenn du das Auto früher als sechs Monate nach dem Unfall verkaufst und die Reparaturkosten über dem Wiederbeschaffungsaufwand liegen.
Zahlt deine Vollkasko, geht nach den üblichen Bedingungen eine vereinbarte Selbstbeteiligung ab. Die gegnerische Versicherung darf außerdem unter Umständen die Stundensätze auf die einer günstigeren Werkstatt kürzen.
| Posten | Was bei der Auszahlung passiert | Wann |
|---|---|---|
| Mehrwertsteuer | fällt weg | bei jeder Abrechnung nach Gutachten |
| Restwert | wird vom Wiederbeschaffungswert abgezogen | in den Fällen C und D der Übersicht „Welche Zahl gilt wann?“ |
| Mehrwertsteueranteil im Wiederbeschaffungswert | kann abgehen, je nachdem, ob solche Autos meist mit voller Steuer, mit Differenzsteuer oder von privat verkauft werden | bei Abrechnung nach Gutachten auf Totalschadenbasis |
| Selbstbeteiligung | wird abgezogen, wenn vereinbart | nur bei der Vollkasko |
| Werkstattlöhne | können auf die Sätze einer günstigeren Werkstatt sinken | wenn die Versicherung zulässig verweist (Werkstattlöhne) |
Mehrwertsteuer: wann du sie doch bekommst
Die Mehrwertsteuer bekommst du nur, wenn sie wirklich angefallen ist (§ 249 Abs. 2 Satz 2 BGB). Rechnest du nach Gutachten ab, bekommst du sie nach dem BGH (VI ZR 7/21) gar nicht, auch nicht die Mehrwertsteuer, die du für eine Teilreparatur oder für selbst gekaufte Teile bezahlt hast. Im Fall, den der BGH 2022 entschied, hatte der Geschädigte für eine Teilreparatur, die das Auto wieder verkehrssicher machen sollte, 846,38 € Mehrwertsteuer bezahlt; weil er nach Gutachten abrechnete, bekam er sie nicht ersetzt. Bist du zum Vorsteuerabzug berechtigt, etwa als Unternehmen mit Firmenwagen, wird dir die Mehrwertsteuer ebenfalls nicht ersetzt.
Kaufst du dir nach der Abrechnung nach Gutachten ein anderes Auto, bekommst du die Mehrwertsteuer aus diesem Kauf nicht dazu, auch nicht in Höhe der Mehrwertsteuer, die im Gutachten steht; beides mischen geht nicht. Du kannst stattdessen ganz nach dem tatsächlichen Ersatzkauf abrechnen, wenn das für dich mehr ergibt.
Lässt du später doch reparieren, kannst du ebenso grundsätzlich zur Abrechnung nach Rechnung wechseln. Dann zählen die tatsächlichen Kosten samt der Mehrwertsteuer auf der Rechnung, und was die Versicherung schon gezahlt hat, wird angerechnet. Beides, der Wechsel und der Weg über den Ersatzkauf, geht nur, solange dein Anspruch nicht verjährt ist (Fristen).
Werkstattlöhne: Markenwerkstatt oder freie Werkstatt
Lässt du dir den Schaden nach Gutachten auszahlen, darf der Gutachter grundsätzlich die üblichen Stundensätze einer Markenwerkstatt in deiner Region ansetzen. Die gegnerische Versicherung kann dich aber auf eine günstigere Werkstatt verweisen, die für dich leicht erreichbar ist und genauso gut repariert. Dass diese Werkstatt gleichwertig ist, muss die Versicherung beweisen; den Hinweis darf sie sogar noch im Gerichtsverfahren geben (BGH, VI ZR 320/12).
Nicht zumutbar ist die Verweisung vor allem bei Autos, die bis zu drei Jahre alt sind, und wenn die andere Werkstatt nur wegen Sonderpreisen für die Versicherung günstiger ist. Bei älteren Autos kann sie ebenfalls unzumutbar sein, etwa wenn du zeigen kannst, dass dein Auto bisher stets in der Markenwerkstatt gewartet und repariert wurde. Bei einem neuneinhalb Jahre alten Auto ohne solche Umstände ließ der BGH 2009 die Verweisung zu (VI ZR 53/09). Kürzt die Versicherung mit Hinweis auf eine günstigere Werkstatt oder einen Prüfbericht, stehen deine nächsten Schritte im Ratgeber zu gekürzten Zahlungen nach einem Prüfbericht.
Ersatzteilaufschläge und Verbringungskosten
Aufschläge auf Ersatzteilpreise, die im Gutachten stehen, gehören bei der Abrechnung nach Gutachten grundsätzlich zu den Reparaturkosten, wenn Markenwerkstätten in deiner Region sie üblicherweise berechnen. Verweist dich die Versicherung zulässig auf eine günstigere Werkstatt, zählen deren Teilepreise (BGH, VI ZR 65/18). Die Kosten, das Auto zur Lackiererei zu bringen (Verbringungskosten), erkennen Gerichte wie das OLG Düsseldorf bei der Abrechnung nach Gutachten an, wenn sie bei Markenwerkstätten der Region üblich anfallen.
Was zur Auszahlung dazukommen kann
Dazukommen können bei fremder Schuld die Kosten des Gutachtens, Nutzungsausfall oder ein Mietwagen und eine Pauschale für deine Auslagen. Wann das Gutachten bezahlt wird, steht unter Kostenvoranschlag oder Gutachten; wann es Nutzungsausfall oder einen Mietwagen gibt, steht in der Antwort zum Leihwagen. Für Telefon, Porto und Fahrten rund um die Regulierung erkennen Gerichte bei Verkehrsunfällen meist eine Pauschale an, ohne dass du jede Ausgabe belegen musst. Einen festen Betrag schreibt kein Gesetz vor, und deine eigene Zeit wird grundsätzlich nicht ersetzt.
Bleibt ein Auto nach einem erheblichen Unfall trotz Reparatur weniger wert, ist diese Wertminderung bei einem fremdverschuldeten Unfall zu ersetzen, egal, ob du das reparierte Auto behältst oder verkaufst (BGH, VI ZR 188/22). Ob und in welcher Höhe es sie gibt, steht im Gutachten; wie Gutachter sie schätzen, liest du im Ratgeber zur Wertminderung nach.
Rechenweg: Welche Zahl gilt in welchem Fall?
Welche Zahl du ausgezahlt bekommst, hängt davon ab, wie Reparaturkosten, Wiederbeschaffungswert und Restwert aus deinem Gutachten zueinander stehen und ob du das Auto behältst oder verkaufst. Zuerst rechnest du Wiederbeschaffungswert minus Restwert, das ist der Wiederbeschaffungsaufwand. Dann siehst du nach, wo die Reparaturkosten liegen: unter diesem Betrag, zwischen ihm und dem Wiederbeschaffungswert oder, mit Mehrwertsteuer gerechnet, über dem Wiederbeschaffungswert. Die passende Zeile der Übersicht zeigt, was die gegnerische Versicherung bei Abrechnung nach Gutachten in der Regel zahlt.
Welche Zahl gilt wann? Übersicht für den Haftpflichtfall und die Abrechnung nach Gutachten
| Fall | Reparaturkosten laut Gutachten | Was du tust | Was die gegnerische Versicherung in der Regel zahlt |
|---|---|---|---|
| A | unter dem Wiederbeschaffungsaufwand | behalten oder verkaufen | die Reparaturkosten ohne Mehrwertsteuer, auch beim Verkauf; der Wiederbeschaffungsaufwand ist nur die Obergrenze |
| B | über dem Wiederbeschaffungsaufwand, aber nicht über dem Wiederbeschaffungswert | mindestens sechs Monate nach dem Unfall weiterfahren; unrepariert nur, wenn das Auto verkehrssicher ist, sonst vorher verkehrssicher teilreparieren lassen | die Reparaturkosten ohne Mehrwertsteuer, ohne Abzug des Restwerts |
| C | wie B | vor Ablauf der sechs Monate verkaufen, auch nach einer Teilreparatur | höchstens den Wiederbeschaffungsaufwand |
| D | mit Mehrwertsteuer über dem Wiederbeschaffungswert | nicht reparieren, behalten oder verkaufen | den Wiederbeschaffungsaufwand |
| E | in der Regel bis 30 % über dem Wiederbeschaffungswert | vollständig und fachgerecht im Umfang des Gutachtens reparieren lassen, danach im Regelfall sechs Monate weiterfahren | die Reparaturkosten mit Rechnung – keine Auszahlung nach Gutachten, nur zum Vergleich |
In einem Fall, den der BGH 2009 entschied (VI ZR 100/08), sollte die Reparatur laut Gutachten 3.572,40 € ohne und 4.251,16 € mit Mehrwertsteuer kosten; der Wiederbeschaffungswert lag bei 4.200 €. Ohne die Steuer lagen die Reparaturkosten darunter, mit ihr darüber. Weil in der Regel mit Mehrwertsteuer verglichen wird, gehörte der Fall in Zeile D, und nach Gutachten gab es nur den Wiederbeschaffungsaufwand.
Ein Beispiel für einen reparablen Schaden aus unserem Ankauf ist ein Opel Corsa mit Erstzulassung 2023 und rund 44.000 km: Der Schweller links war eingedrückt, die Seitenwand hinten links verschrammt und mehrfach eingedrückt. Laut Gutachten kostet die Reparatur rund 7.200 € mit und rund 6.000 € ohne Mehrwertsteuer, der Wiederbeschaffungswert liegt bei 13.000 €; ein wirtschaftlicher Totalschaden ist das nicht. Hätte ein anderer den Unfall verursacht, gäbe es nach Gutachten in der Regel höchstens die Reparaturkosten ohne Mehrwertsteuer, also rund 6.000 €. Ob es bei einem Verkauf vor Ablauf von sechs Monaten nach dem Unfall weniger wird, hängt am Restwert (Zeilen A bis C der Übersicht); den nennen die Gutachten-Seiten, die uns vorliegen, nicht.
Ein Beispiel für Fall D aus unseren Ankäufen ist ein VW Golf Sportsvan mit Erstzulassung 2017: Laut Gutachten lagen die Reparaturkosten mit Mehrwertsteuer bei rund 12.400 € und damit über dem Wiederbeschaffungswert von 12.000 €, ein wirtschaftlicher Totalschaden. Hätte ein anderer den Unfall verursacht, gäbe es nach Gutachten in der Regel nur Wiederbeschaffungswert minus Restwert, mit oder ohne Verkauf; mehr gäbe es in der Regel nur nach einer vollständigen, fachgerechten Reparatur mit Rechnung und Weiternutzung wie in Fall E. Wie die Rechnung für diesen Golf weitergeht, zeigt der Ratgeber zur Abrechnung nach einem Totalschaden.
Kostenvoranschlag oder Gutachten: Kannst du dir den Schaden nach Kostenvoranschlag auszahlen lassen?
Ja, vor allem bei kleineren Schäden kann auch der Kostenvoranschlag einer Werkstatt als Grundlage reichen; der BGH (VI ZR 365/03) nennt ihn als günstigere Alternative zum Gutachten. Bei größeren Schäden hält ein Gutachten mehr fest, und seine Kosten trägt bei fremdverschuldetem Unfall in der Regel die gegnerische Versicherung, wenn das Gutachten nötig war.
Bei ganz kleinen Schäden kann es mit den Gutachterkosten anders sein: Nach allgemeiner Meinung liegt die Grenze etwa im Bereich von 700 €, eine feste Grenze gibt es nicht, auch nicht bei den oft genannten 750 oder 1.000 €. Mit der Angabepflicht beim Verkauf hat dieser Betrag nichts zu tun.
Für den späteren Verkauf zählt, was ein Gutachten festhält und ein Kostenvoranschlag in der Regel nicht:
- Den Restwert, ermittelt auf dem regionalen Markt (zum Restwert verkaufen).
- Den Wiederbeschaffungswert; ohne ihn lässt sich nicht sagen, ob die Reparatur mehr kostet, als das Auto wert war.
- Die Angabe, ob das Auto noch fahr- und betriebsfähig ist.
So beantragst du die Auszahlung: Ablauf und Musterbrief
Du meldest den Schaden bei der Haftpflichtversicherung des Unfallgegners, legst das Gutachten bei und verlangst die Zahlung nach Gutachten, ohne Reparatur und ohne Mehrwertsteuer.
- Unfall festhalten: Am besten machst du Fotos vom Schaden und von der Unfallstelle und notierst Name, Anschrift, Kennzeichen und Versicherung des Unfallgegners sowie Zeugen. Das hilft später, Hergang und Schaden zu belegen.
- Gutachten oder Kostenvoranschlag besorgen: Was davon reicht und wer die Kosten trägt, steht unter Kostenvoranschlag oder Gutachten.
- Schaden anmelden und die Auszahlung nach Gutachten verlangen: Wie die Forderung aussehen kann, zeigt der Musterbrief nach dieser Liste.
- Antwort der Versicherung lesen: Kürzt sie einzelne Posten oder verweist sie auf einen Prüfbericht, zeigt der Abschnitt Was wird abgezogen, welche Abzüge sie machen darf.
- Geld bekommen: Bis wann die gegnerische Versicherung spätestens antworten muss und wann die Kasko nach den üblichen Bedingungen zahlt, steht bei der Frage zur Dauer der Auszahlung.
- Entscheiden, was aus dem Auto wird: behalten und weiterfahren (was dafür zählt) oder verkaufen (auszahlen lassen und verkaufen).
Zahlt deine Vollkasko, holst du nach den üblichen Bedingungen vor Verkauf oder Reparatur zuerst ihre Weisung ein; dein Vertrag kann abweichen (Vollkasko).
Stellt dein Gutachten einen Totalschaden fest oder verkaufst du wie in Fall C der Übersicht früher als sechs Monate nach dem Unfall, ersetzt du die Zeile mit den Reparaturkosten durch „Wiederbeschaffungswert minus Restwert laut Gutachten: (Betrag).“ Nutzungsausfall und eine Kostenpauschale stehen nicht im Brief, weil sie vom Einzelfall abhängen (was dazukommen kann). Das Datum für die Zahlung ist ein Vorschlag an die Versicherung, keine gesetzliche Frist. Der Brief richtet sich an die Versicherung des Unfallgegners; zahlt deine Vollkasko, gilt dein Vertrag (Vollkasko).
Fristen: Wann verjährt der Anspruch?
Dein Anspruch gegen den Unfallgegner und seine Versicherung verjährt in drei Jahren. Die Frist beginnt mit dem Ende des Jahres, in dem der Unfall war und du wusstest, wer ihn verursacht hat (§§ 195, 199 BGB). Gegen die Versicherung endet sie spätestens zehn Jahre nach dem Schaden.
Meldest du den Schaden bei der Versicherung an, ist die Verjährung gehemmt, bis sie dir ihre Entscheidung in Textform schickt (§ 115 VVG). Bei der eigenen Kasko ist sie nach der Anmeldung ebenso gehemmt, bis die Versicherung in Textform entscheidet (§ 15 VVG).
Reparieren oder auszahlen lassen: Welche Nachteile hat die Auszahlung?
Gegenüber der Reparatur mit Rechnung verzichtest du bei der Auszahlung auf die Mehrwertsteuer (Mehrwertsteuer) und auf den Zuschlag über dem Wiederbeschaffungswert (130-%-Regel). Ob dich weitere Nachteile treffen, hängt an den Zahlen in deinem Gutachten und daran, ob du das Auto behältst:
- Ein Verkauf in den ersten sechs Monaten nach dem Unfall kann die Auszahlung auf den Wiederbeschaffungsaufwand begrenzen (Fall C).
- Die gegnerische Versicherung kann dich auf die Stundensätze einer günstigeren, gleichwertigen Werkstatt verweisen (Werkstattlöhne).
- Wird dasselbe Bauteil bei einem späteren Unfall wieder getroffen, zahlt die Versicherung den alten, nicht reparierten Schaden nicht noch einmal (neuer Unfall).
- Einen Mietwagen zahlt die Versicherung grundsätzlich nur für die Reparaturdauer laut Gutachten (Leihwagen).
Dem steht ein Vorteil gegenüber: Das Geld ist nicht an eine Reparatur gebunden.
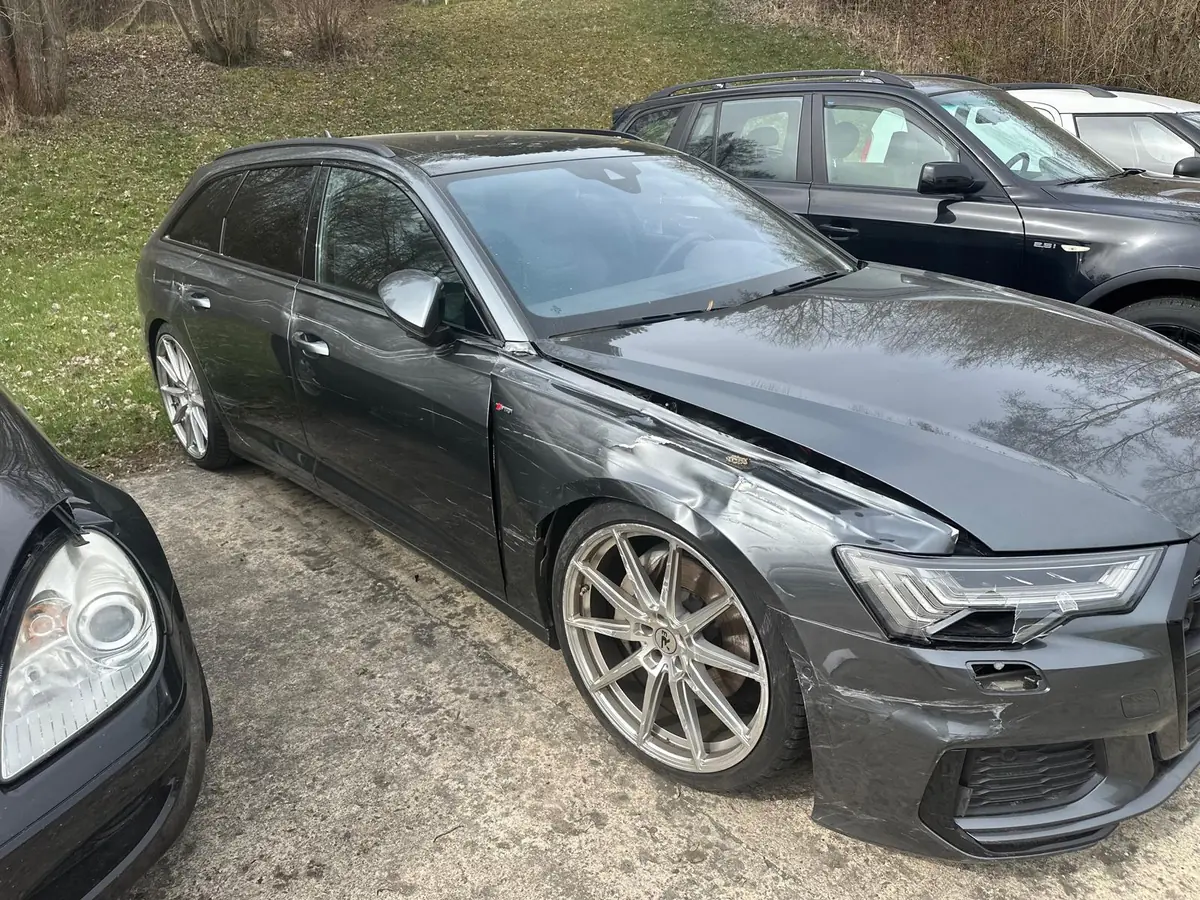
Drei Fälle aus BGH-Urteilen, in denen Geschädigte Geld verloren haben
In allen drei Fällen hing der Betrag am Zeitpunkt oder am Preis des Verkaufs; Beträge und Zeiträume stammen aus den BGH-Entscheidungen.
Fall eins: Ein Geschädigter hatte vor dem Verkauf ein Angebot der gegnerischen Versicherung in der Hand, 1.730 € für das Unfallauto, Abholung gegen Barzahlung, anzunehmen mit einem Anruf. Er verkaufte für 800 €, und zwar erst nach Ablauf der Bindefrist des Angebots. Der BGH (VI ZR 316/09) sah darin einen Verstoß gegen die Pflicht, den Schaden gering zu halten. Ein schon vorliegendes, deutlich höheres und ohne Umstände annehmbares Angebot ist zu beachten, sonst darf die Versicherung den höheren Betrag als Restwert ansetzen, auch wenn die Bindefrist beim Verkauf abgelaufen war.
Fall zwei: Ein Geschädigter rechnete einen Schaden unter dem Wiederbeschaffungswert nach Gutachten ab und verkaufte das Auto unrepariert nach etwa vier Monaten. Der BGH (VI ZR 192/05) ließ den Abzug des Restwerts zu, weil es die Reparaturkosten ohne diesen Abzug im Regelfall nur bei mindestens sechs Monaten Weiternutzung nach dem Unfall gibt. Genauso entschied der BGH in einem späteren Urteil (VI ZR 220/07) bei einem Verkauf spätestens 22 Tage nach dem Unfall.
Fall drei: Ein Geschädigter ließ sein Auto trotz Totalschaden reparieren, die Kosten lagen unter der 130-%-Grenze, und verkaufte es knapp vier Wochen nach der Reparatur. Der BGH (VI ZR 89/07) bestätigte, dass es nur den Wiederbeschaffungsaufwand gab, weil der Zuschlag im Regelfall eine Weiternutzung von sechs Monaten nach der Reparatur voraussetzt.
Weiterfahren mit dem unreparierten Auto
Für die sechs Monate nach dem Unfall zählt Weiterfahren auch unrepariert, aber nur, wenn das Auto verkehrssicher ist; sonst musst du es dafür zumindest verkehrssicher reparieren lassen (BGH, VI ZR 35/10). Ob dein Auto noch fahrbereit ist, kann im Gutachten stehen: Beim Golf aus dem Beispiel zu Fall D hat der Gutachter „nicht fahr- und betriebsfähig“ festgehalten. Bei einem BMW 1er aus unserem Ankauf, Erstzulassung 2020, mit starkem Streifschaden an der rechten Seite steht im Gutachten, dass er nach dem Unfall fahrfähig, aber nicht verkehrssicher war. Im Zweifel fragst du den Gutachter, bevor du losfährst, und liest nach, wann ein beschädigtes Auto noch auf die Straße darf.
Darfst du das Auto verkaufen, wenn du dir den Unfallschaden hast auszahlen lassen?
Ja, du darfst dein Auto nach der Auszahlung verkaufen, auch unrepariert; den Unfallschaden nennst du dem Käufer (Schaden angeben). Verkaufst du unrepariert, zahlt die gegnerische Versicherung in der Regel höchstens den Wiederbeschaffungsaufwand, also den Wiederbeschaffungswert abzüglich Restwert; den Restwert holst du dir über den Verkauf.
Was sich an der Auszahlung ändert, wenn du verkaufst
Eine Haltefrist von sechs Monaten gilt nicht für jede Auszahlung; entscheidend ist, wo die Reparaturkosten laut Gutachten liegen. Unter dem Wiederbeschaffungsaufwand bekommst du sie ohne Mehrwertsteuer in der Regel auch dann, wenn du verkaufst. Liegen sie zwischen Wiederbeschaffungsaufwand und Wiederbeschaffungswert, bleibt es beim Verkauf vor Ablauf von sechs Monaten nach dem Unfall in der Regel beim Wiederbeschaffungsaufwand. Beim Totalschaden zahlt die Versicherung schon ohne Verkauf in der Regel den Wiederbeschaffungsaufwand (Übersicht der Fälle).
Diese Regeln hängen am Verkauf, nicht am Käufer; sie gelten für einen privaten Käufer genauso wie für den Verkauf an PKW Sofort Verkauf.
Erst auszahlen lassen oder erst verkaufen?
Beides geht, wenn der Unfallgegner haftet: Du darfst verkaufen, bevor seine Versicherung gezahlt hat, und musst auf ihr Restwertangebot nicht warten; Gutachten und Fotos gehören aber vor den Verkauf. Ein deutlich höheres Angebot, das dir schon vorliegt und das du ohne Umstände annehmen kannst, darfst du dabei nicht übergehen (Fall eins). Bei deiner eigenen Vollkasko gilt nach den üblichen Bedingungen: erst ihre Weisung einholen, dann verkaufen; dein Vertrag kann abweichen (Vollkasko). Ein eigener Ratgeber beantwortet mit den BGH-Urteilen für den Haftpflichtfall die Frage, ob du das beschädigte Auto trotz laufender Regulierung selbst verkaufen darfst.
Zum Restwert aus dem Gutachten verkaufen
Den Restwert aus dem Gutachten kannst du beim Verkauf zugrunde legen, wenn der Gutachter ihn korrekt ermittelt hat: auf dem regionalen Markt, im Regelfall mit drei konkreten Angeboten, die er im Gutachten nennt. Eigene Marktforschung musst du dafür nicht betreiben und auch keine Angebote räumlich entfernter Käufer einholen (BGH, VI ZR 673/15). Schickt dir die Versicherung daneben ein eigenes Restwertangebot, liest du vor dem Verkauf nach, wie du mit einem solchen Angebot umgehst. Hast du so ein Angebot bekommen, legst du es gern zu deinen Fotos, wenn du bei uns anfragst – wir schauen, ob über das Restwertangebot hinaus mehr drin ist.
Den Schaden beim Verkauf angeben
Den unreparierten Unfallschaden nennst du jedem Käufer, auch wenn er nicht danach fragt – uns eingeschlossen. Wie du ihn beschreibst und was du beim Verkauf über den Unfall sagen musst, steht in einem eigenen Ratgeber. Eine Grenze in Euro, unter der du schweigen darfst, gibt es nicht; als Bagatelle gelten nach dem BGH (VIII ZR 330/06) bei Pkw nur ganz geringe äußere Lackschäden. Am besten hältst du den Schaden im Kaufvertrag fest: Einen Schaden, den der Käufer beim Kauf kennt, kann er dir danach nicht als Mangel entgegenhalten (§ 442 BGB). Für den Privatverkauf gibt es bei uns einen Muster-Kaufvertrag für den Verkauf ohne Reparatur mit einem Feld für Unfallschäden.
Nach dem Verkauf: Zulassungsstelle und Versicherung
Nach dem Verkauf eines angemeldeten Autos meldest du der Zulassungsstelle den Halterwechsel und zeigst den Verkauf deiner Kfz-Versicherung an, beides unverzüglich (§ 15 FZV, § 97 VVG). Die Meldung an die Zulassungsstelle entfällt, wenn der Käufer schon umgemeldet hat oder das Auto vorher abgemeldet war. Verkaufst du an uns, melden wir das Auto am Werktag nach der Abholung kostenlos ab, und du bekommst den Nachweis; dafür brauchen wir Zulassungsbescheinigung Teil I und Kennzeichen.
So kaufen wir dein Auto nach der Auszahlung an
Hast du dir den Schaden auszahlen lassen, kaufen wir das Auto genauso an wie ein Unfallauto ohne Auszahlung: unrepariert, und am Ablauf ändert die Auszahlung nichts, auch nicht bei Unfallautos, die wir für den Export ankaufen. Zur Auszahlung kommt beim Verkauf der Erlös für das Auto, und mit unserem Angebot kennst du diesen Betrag, bevor du dich entscheidest. Dafür schickst du uns per WhatsApp Fotos, wie das Auto jetzt aussieht, und, wenn du eine hast, deine Preisvorstellung; die Gutachten-Seiten mit Reparaturkosten, Wiederbeschaffungswert und Restwert legst du gern dazu. Darauf bekommst du ein Angebot in wenigen Stunden; es ist unverbindlich, und eine Absage kostet dich nichts.
Vor dem Abholtermin liest du den Kaufvertrag in Ruhe durch. Abholung ca. 3–4 Werktage, je nach Entfernung, manchmal am selben Tag – ohne Kosten für dich, auch bei einem Auto, das nicht mehr fährt. Vor Ort verhandeln wir nicht nach, solange das Auto deinen Fotos und Angaben entspricht: Dann zahlen wir den angebotenen Betrag. Du entscheidest, wie du dein Geld bekommst: bar, per Echtzeitüberweisung oder per PayPal; einen anderen Weg sprechen wir gern mit dir ab. Bei PayPal prüfst du den Eingang am besten in deinem eigenen PayPal-Konto, nicht über eine E-Mail. Schlüssel und Papiere wechseln erst dann den Besitzer, wenn das Geld bei dir angekommen ist.
Im Februar 2026 haben wir zum Beispiel einen Hyundai i30 N mit Erstzulassung 2019 und rund 41.000 km angekauft. Er hatte einen Frontschaden links mit beschädigtem Rad und beschädigter Aufhängung und fuhr nicht mehr. Die Kaufvereinbarung verweist auf den Schaden laut Gutachten des Verkäufers; ob er nach diesem Gutachten abgerechnet hatte, wissen wir nicht, und für den Ankauf spielte es keine Rolle. Jeden Schritt und alle Unterlagen findest du in der Übersicht, wie der Ankauf eines Unfallautos bei PKW Sofort Verkauf abläuft.
Häufige Fragen zur Auszahlung nach einem Unfall
Was zahlt die Versicherung, wenn der Schaden nicht repariert wird?
Bei einem fremdverschuldeten Unfall die Reparaturkosten laut Gutachten ohne Mehrwertsteuer. Liegen sie mit Mehrwertsteuer über dem Wiederbeschaffungswert, gibt es in der Regel den Wiederbeschaffungsaufwand, also Wiederbeschaffungswert abzüglich Restwert. Liegen sie darunter, aber über dem Wiederbeschaffungsaufwand, gibt es sie ohne Restwertabzug in der Regel nur, wenn du das Auto mindestens sechs Monate nach dem Unfall weiter nutzt, unrepariert nur verkehrssicher. Verkaufst du vorher, bleibt es in der Regel beim Wiederbeschaffungsaufwand.
Was zahlt die Versicherung, wenn ich selbst repariere?
Auch dann die geschätzten Reparaturkosten ohne Mehrwertsteuer: Reparierst du selbst oder lässt günstiger reparieren, darfst du trotzdem nach Gutachten abrechnen und musst der Versicherung nicht sagen, ob und wie du repariert hast (BGH, VI ZR 300/24). Legst du selbst eine Rechnung über eine vollständige, günstigere Reparatur vor, zählt dieser Betrag. Die Mehrwertsteuer für gekaufte Teile bekommst du dabei nicht, und über dem Wiederbeschaffungsaufwand gelten dieselben Grenzen wie in der Übersicht „Welche Zahl gilt wann?“.
Wie lange dauert die Auszahlung?
Die gegnerische Versicherung muss unverzüglich reagieren, spätestens drei Monate nachdem deine bezifferte Forderung bei ihr eingegangen ist, mit einem begründeten Angebot oder einer begründeten Antwort (§ 3a PflVG). Die drei Monate sind die gesetzliche Höchstgrenze für dieses Angebot oder diese Antwort, keine Wartezeit, die ihr zusteht. Bei der eigenen Kasko regelt der Vertrag die Zahlung; nach den üblichen Bedingungen zahlt sie spätestens zwei Wochen, nachdem sie ihre Zahlungspflicht und die Höhe festgestellt hat.
Kann ich später doch reparieren und die Mehrwertsteuer nachfordern?
Ja, grundsätzlich, solange dein Anspruch nicht verjährt ist: Du wechselst dann ganz zur Abrechnung nach Rechnung, und das schon Gezahlte wird angerechnet. Wie das mit der Mehrwertsteuer aus einem Autokauf zusammenhängt, steht unter Mehrwertsteuer: wann du sie doch bekommst.
Kann ich mir den Schaden auch bei einem Totalschaden auszahlen lassen?
Ja: Liegen die Reparaturkosten mit Mehrwertsteuer über dem Wiederbeschaffungswert und lässt du nicht reparieren, zahlt die gegnerische Versicherung in der Regel Wiederbeschaffungswert abzüglich Restwert, den Wiederbeschaffungsaufwand. Was die Vollkasko dann zahlt, steht in der Tabelle Haftpflicht oder Vollkasko; Formel und Beispiele stehen im Ratgeber zum Totalschaden mit Rechenweg.
Gilt die 130-%-Regel auch, wenn ich mir den Schaden auszahlen lasse?
Nein, die 130-%-Regel gilt nicht, wenn du dir den Schaden nach Gutachten auszahlen lässt: Den Zuschlag von in der Regel bis zu 30 % über dem Wiederbeschaffungswert gibt es nur, wenn du tatsächlich vollständig und fachgerecht im Umfang des Gutachtens reparieren lässt. Dazu gehört, dass du das Auto danach weiter nutzt, im Regelfall mindestens sechs Monate nach der Reparatur. Lässt du dir den Schaden nach Gutachten auszahlen, bleibt es bei Reparaturkosten über dem Wiederbeschaffungswert beim Wiederbeschaffungsaufwand (BGH, VI ZR 100/08).
Leihwagen oder Nutzungsausfall: Was bekomme ich, wenn ich fiktiv abrechne?
Nutzungsausfall kann es auch ohne Leihwagen geben, aber nur für Tage, an denen du dein Auto wegen des Unfalls nicht nutzen konntest, obwohl du es gebraucht hättest und kein weiteres geeignetes Auto hattest (BGH, VI ZR 248/07). Hast du dir einen Leihwagen gemietet und rechnest nach Gutachten ab, zahlt die Versicherung die Miete grundsätzlich nur für die Reparaturdauer, die im Gutachten steht. Wie der Tagessatz beim Nutzungsausfall bestimmt wird, zeigt der Ratgeber mit den Nutzungsausfall-Tabellen.
Was passiert bei einem neuen Unfall, wenn der alte Schaden nicht repariert ist?
Hast du dir den Schaden nach Gutachten auszahlen lassen und nicht repariert, zahlt die Versicherung bei einem neuen Unfall an derselben Stelle nur den Schaden, den dieser Unfall verursacht hat; der alte wird nicht noch einmal bezahlt. Im Streit musst du zeigen, welcher Schaden neu ist – das Gesetz erleichtert dir das, und ein Gutachter des Gerichts kann alte und neue Schäden trennen. Lässt du später reparieren, hältst du das am besten mit Fotos und Rechnung fest.
Leasingauto: Geht die Auszahlung auch hier?
Nicht ohne Weiteres: Verpflichtet dich dein Leasingvertrag zur Reparatur, geht die Abrechnung nach Gutachten nach dem BGH (VI ZR 481/17) nur mit Zustimmung der Leasinggesellschaft. Das Auto gehört in der Regel ihr, und auch für einen Verkauf brauchst du ihre Zustimmung; deshalb sprichst du am besten vor der Auszahlung und vor einem Verkauf mit ihr.
Wie viel bekomme ich ausgezahlt, und gibt es dafür einen Rechner?
Das hängt an drei Zahlen aus deinem Gutachten: Reparaturkosten, Wiederbeschaffungswert und Restwert. Wie du daraus abliest, welcher Betrag in deinem Fall gilt, zeigt der Rechenweg mit der Übersicht der Fälle; einen Rechner gibt es auf dieser Seite nicht. Für einen wirtschaftlichen Totalschaden steht ein Rechner für den Totalschaden in einem eigenen Ratgeber.
Darf die Versicherung die fiktive Abrechnung ablehnen?
Grundsätzlich nicht, wenn der Unfallgegner haftet: Du darfst statt der Reparatur den dafür nötigen Geldbetrag verlangen und wählen, ob du nach Gutachten oder nach Rechnung abrechnest (§ 249 Abs. 2 BGB; BGH, VI ZR 300/24). Wie viel sie zahlt, hängt aber vom Fall ab: Liegen die Reparaturkosten mit Mehrwertsteuer über dem Wiederbeschaffungswert, gibt es in der Regel den Wiederbeschaffungsaufwand (Übersicht); beim Leasingauto mit Reparaturpflicht braucht es die Zustimmung der Leasinggesellschaft (Leasingauto); zahlt deine Vollkasko, gilt dein Vertrag (Vollkasko).