Unfall-Ratgeber · Sitz in Gelsenkirchen
Wertminderung nach Unfall: merkantiler Minderwert – wann er dir zusteht und wie Gutachter ihn schätzen
Mit KI erstellt und mit KI gegengeprüft. Freigabe: Inhaber (siehe Impressum).
Die Wertminderung nach einem Unfall, der merkantile Minderwert, ist der Betrag, um den dein Auto nach einem erheblichen Unfallschaden trotz vollständiger und fachgerechter Reparatur beim Verkauf weniger bringen würde. Haftet ein anderer für den Unfall, kann dessen Kfz-Haftpflichtversicherung sie zusätzlich zu den Reparaturkosten ersetzen; einen festen Prozentsatz und eine feste Grenze nach Alter oder Kilometern gibt es nach dem BGH nicht, die Höhe schätzt ein Kfz-Sachverständiger. Im BGH-Fall von 2024 hatte der Gutachter 1.250 € angesetzt, die Versicherung zahlte 700 €, ein Gerichtsgutachter kam auf 1.000 €.
PKW Sofort Verkauf kauft Unfallautos im beschädigten Zustand an, mit Sitz in Gelsenkirchen und Abholung bundesweit; willst du verkaufen statt reparieren, entsteht das Angebot aus deinen Fotos und, wenn vorhanden, dem Gutachten.
- 2.000+angekaufte Fahrzeuge
- 10+Jahre Erfahrung
- 100%kostenlose Abholung
- 4,8 ★Google-Bewertung
Auto in 2 Minuten bewerten
Trag die Daten ein oder schreib uns direkt auf WhatsApp.
Stand: Von PKW Sofort Verkauf · Veröffentlicht am 12.06.2026 · Zuletzt aktualisiert am 15.10.2026
Was ist die Wertminderung eines Autos nach einem Unfall?
Die Wertminderung ist der Unterschied zwischen dem Preis, den dein Auto ohne den Unfall erzielen würde, und dem Preis, den es als repariertes Unfallauto noch erzielt. Der BGH nennt sie merkantilen Minderwert und begründet ihn so: Ein großer Teil der Käufer meidet Unfallwagen oder zahlt weniger dafür, vor allem aus Sorge, dass verborgene Schäden geblieben sind oder nicht fachgerecht repariert wurde. Rechtlich ist dieser Wertverlust ein eigener Sachschaden; gemessen wird er an einem gedachten Verkauf nach der Reparatur.
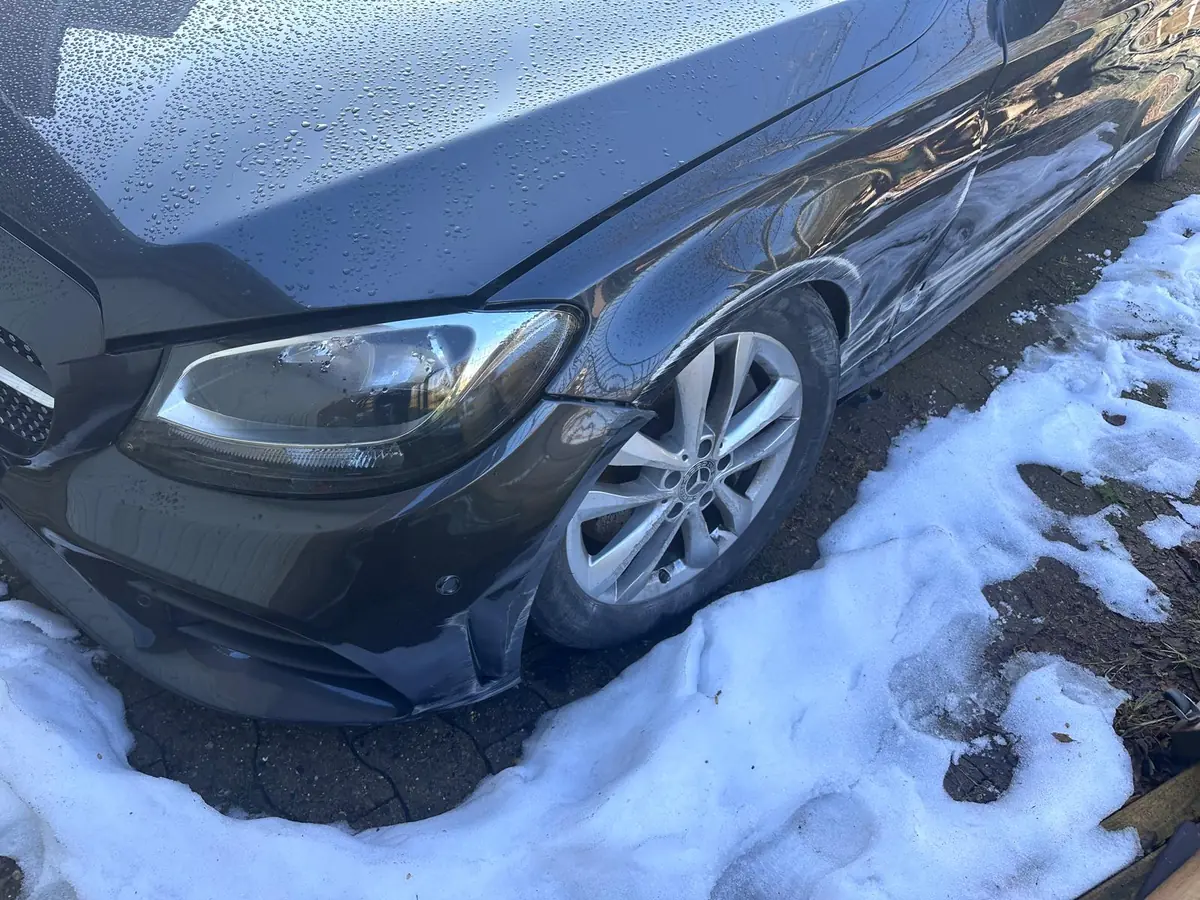
„Merkantil“ heißt: den Handel betreffend. Der Minderwert ist ein Preisabschlag des Marktes, der trotz vollständiger Reparatur bleibt, und deshalb kann keine Werkstatt ihn beseitigen. Für genau diesen Fall sieht § 251 Abs. 1 BGB eine Entschädigung in Geld vor, soweit die Wiederherstellung nicht möglich ist; die Reparaturkosten selbst laufen über § 249 Abs. 2 BGB. In der Abrechnung sind das zwei getrennte Posten.
Merkantiler Minderwert, merkantile Wertminderung, Minderwert und Wertminderung nach einem Unfall meinen auf dieser Seite dasselbe. Nicht dasselbe sind die anderen Posten, die in derselben Abrechnung auftauchen:
| Begriff | Was er misst | Wann er zählt |
|---|---|---|
| Merkantiler Minderwert | wie viel weniger das Auto nach der Reparatur beim Verkauf bringen würde als ohne den Unfall (BGH) | bei einem erheblichen Schaden im Haftpflichtfall; gemessen am Zustand nach der Reparatur |
| Reparaturkosten | was die Reparatur kostet, laut Gutachten oder Rechnung | als Ausgangszahl der Abrechnung |
| Wiederbeschaffungswert | was ein gleichwertiger Gebrauchtwagen am Unfalltag kostet (übliche Definition) | zum Vergleich mit den Reparaturkosten: liegen sie darüber, spricht man vom wirtschaftlichen Totalschaden |
| Restwert | was das beschädigte Auto noch wert ist (übliche Definition) | beim wirtschaftlichen Totalschaden und beim Verkauf ohne Reparatur |
| Wiederbeschaffungsaufwand | Wiederbeschaffungswert minus Restwert (BGH) | beim wirtschaftlichen Totalschaden und in der Regel, wenn das Auto ohne Reparatur verkauft wird |
| Nutzungsausfall | Entschädigung für die Tage ohne Auto, kein Fahrzeugwert | ein eigener Anspruch neben Reparaturkosten oder Wiederbeschaffungsaufwand (Nutzungsausfall) |
Wann steht dir eine Wertminderung zu?
Eine Wertminderung kann dir nach einem Unfallschaden zustehen, wenn ein anderer für den Unfall haftet, der Schaden erheblich ist, das Auto dir gehört und es nach Alter und Wert noch einen messbaren Minderwert haben kann.
- Ein anderer haftet für den Unfall. Entscheidend ist, dass der Unfallgegner für den Schaden haftet; dann forderst du die Wertminderung direkt bei seiner Kfz-Haftpflichtversicherung (§ 115 VVG; so forderst du sie ein). Was ohne fremde Haftung, bei eigener Schuld und bei Teilschuld gilt, steht unter keine oder weniger Wertminderung.
- Der Schaden ist erheblich. Eine feste Euro- oder Prozentgrenze dafür hat der BGH nicht festgelegt (kleiner Schaden).
- Das Auto gehört dir. Der Anspruch steht dem Eigentümer zu; beim Leasing ist das in der Regel die Leasinggesellschaft (Leasing oder finanziertes Auto).
- Alter und Wert lassen noch einen Minderwert übrig. Ist das Auto sehr alt und nur noch wenig wert, kann der Minderwert ganz entfallen (Alter und Laufleistung).
Was du nicht brauchst, ist ein Verkauf. Ob du das reparierte Auto behältst oder irgendwann verkaufst, spielt für den Anspruch keine Rolle; der BGH hat 2024 klargestellt, dass sich der Minderwert nicht erst in einem niedrigeren Verkaufspreis zeigen muss.
Wie hoch ist die Wertminderung nach einem Unfall?
Einen festen Prozentsatz gibt es nicht; die Höhe schätzt der Kfz-Sachverständige im Gutachten für den Einzelfall, im Streit das Gericht (§ 287 ZPO). Gerichte berücksichtigen unter anderem Alter und Laufleistung, den Wert des Autos, wie hoch die Reparaturkosten sind und welche Teile beschädigt wurden, etwa tragende oder sicherheitsrelevante Teile. Ein Oberlandesgericht nennt außerdem Vorschäden, die Zahl der Vorbesitzer und die Lage am Automarkt.
| Einflussgröße | Was Gerichte dazu gesagt haben | Wo du sie findest |
|---|---|---|
| Alter, Erstzulassung | zusammen mit hoher Laufleistung und geringem Wert kann der Minderwert entfallen (BGH 2004) | Zulassungsbescheinigung Teil I, erste Seite des Gutachtens |
| Laufleistung | zählt nicht für sich, sondern über ihre Bedeutung für den Marktwert (BGH 2004) | Tacho, erste Seite des Gutachtens |
| Wiederbeschaffungswert | bei sehr geringem Marktpreis kann der Minderwert entfallen (BGH 2004) | Zusammenfassung des Gutachtens |
| Reparaturkosten | bestimmen bei den Rechenmethoden die Höhe des Prozentsatzes (BGH 1979) | Endsumme der Kalkulation |
| Art des Schadens | Schaden nur an nicht tragenden Teilen sprach im BGH-Fall gegen eine Wertminderung; beschädigte Sicherheitsteile können berücksichtigt werden (BGH 1979, 2004) | Schadensbeschreibung im Gutachten |
| Pflegezustand | wurde berücksichtigt; ob er den Betrag erhöht oder senkt, sagt das Urteil nicht (BGH 2004) | Zustandsbeschreibung im Gutachten |
| Vorschäden, Vorbesitzer, Marktlage | genannt vom OLG Frankfurt 2016, ohne Aussage zur Richtung | Vorschäden im Gutachten, Vorbesitzer in der Zulassungsbescheinigung Teil II |
Beträge und Prozentsätze aus einzelnen Urteilen sind Einzelfälle, keine Richtwerte. Dein Ausgangspunkt ist die Zahl im Gutachten und die Frage, ob sie von Brutto- oder von Nettopreisen aus geschätzt wurde (diese Zahlen brauchst du).
Merkantilen Minderwert berechnen: so gehen Gutachter vor
Eine gesetzliche Formel für die Wertminderung gibt es nicht; Gutachter arbeiten mit Rechenmethoden, und im Streit schätzt das Gericht die Höhe frei (§ 287 ZPO) und kann dafür einen Sachverständigen beauftragen. Rechenmethoden wie die von Ruhkopf und Sahm hat der BGH als mögliche Grundlage bezeichnet, nicht als Pflicht.
Die Methode von Ruhkopf und Sahm stammt aus dem Jahr 1962 und nimmt einen Prozentsatz aus der Summe von Fahrzeugwert vor dem Unfall und Reparaturkosten; wie hoch der Prozentsatz ist, hängt davon ab, wie hoch die Reparaturkosten sind und wie lange das Auto schon zugelassen ist. Das OLG Frankfurt gab 2016 einer Einzelfall-Schätzung durch einen Sachverständigen den Vorzug vor tabellarischen Methoden wie dieser: Nur so fließen Fahrleistung, Alter und Zustand, Art des Schadens, Vorschäden, Vorbesitzer, eine Wertverbesserung durch die Reparatur und die Marktlage mit dem Gewicht ein, das ihnen im Einzelfall zukommt.
Neuer ist die Marktrelevanz- und Faktorenmethode (MFM), 2012 als Buch veröffentlicht. Ein Amtsgericht nannte sie „eine Methode unter mehreren“, der das Gericht nicht folgen muss, und gab der Ermittlung durch einen gerichtlich bestellten Sachverständigen im Regelfall den Vorrang vor tabellarischen Methoden. Daneben ziehen Gutachter das Modell des Sachverständigenverbands BVSK heran; eine ältere Methode geht auf das Buch „Der merkantile Minderwert“ von Halbgewachs zurück, und auch diese Methode nennt der BGH 1979 als mögliche Grundlage.
| Methode | Veröffentlicht | Was Gerichte dazu sagen |
|---|---|---|
| Ruhkopf/Sahm | 1962, Aufsatz in der Zeitschrift VersR | BGH 1979: kann bei Pkw eine brauchbare Grundlage sein; OLG Frankfurt 2016: in der Praxis wohl überwiegend angewendet, Vorzug für die Einzelfall-Schätzung durch einen Sachverständigen |
| Halbgewachs | Buch „Der merkantile Minderwert“ | BGH 1979: ebenfalls mögliche Grundlage |
| Marktrelevanz- und Faktorenmethode (MFM) | 2012 als Buch | AG Remscheid 2017: eine Methode unter mehreren, nicht bindend |
| BVSK-Modell | – | von Gerichtsgutachtern neben anderen Modellen verwendet (LG Nürnberg-Fürth 2024) |
Prozentsätze dieser Methoden nennt diese Seite nicht, weil sie sich nur an den Originalveröffentlichungen prüfen lassen; maßgeblich für dich ist der Betrag in deinem Gutachten. Dass eine Formel allein nicht genügen muss, zeigt ein Fall aus Bayern: Ein Amtsgericht hatte den Minderwert mit einem Online-Rechner als Mittelwert aus fünf Methoden bestimmt, das Landgericht Memmingen ersetzte diese Zahl 2022 durch ein Sachverständigengutachten, und derselbe Fall ging 2024 bis zum BGH. Schon 1979 beanstandete der BGH, dass der Minderwert eines Lkw ohne Sachverständigen nach einem festen Satz errechnet worden war.
Wertminderung im Gutachten gegenlesen: diese Zahlen brauchst du
Mit den Zahlen, mit denen Gutachter und Gerichte arbeiten, kannst du dein Gutachten gegenlesen; einen Betrag ausrechnen kannst du ohne Gutachten nicht. Am besten suchst du in der Zusammenfassung auf den ersten Seiten nach Wiederbeschaffungswert, Reparaturkosten, Restwert und, wenn der Gutachter sie angesetzt hat, der Wertminderung; die Kalkulation dahinter listet die einzelnen Arbeitspositionen, die Schadensbeschreibung die betroffenen Bauteile.
- Erstzulassung (Monat und Jahr) und daraus das Alter am Unfalltag in Jahren und Monaten.
- Kilometerstand am Unfalltag.
- Wiederbeschaffungswert und ob dabei „mit“ oder „ohne Umsatzsteuer“ steht.
- Reparaturkosten und daraus das Verhältnis zum Wiederbeschaffungswert in Prozent.
- Art des Schadens: welche Teile betroffen sind, vor allem tragende Teile und Sicherheitsteile.
- Vorschäden: reparierte und unreparierte, so wie das Gutachten sie nennt.
- Die Wertminderung, die der Gutachter angesetzt hat, mit dem Hinweis, ob er von Brutto- oder von Nettopreisen ausgegangen ist.
Zu diesem letzten Punkt hat der BGH 2024 eine klare Vorgabe gemacht: Die Wertminderung ist auf Basis von Nettopreisen zu schätzen. Hat der Gutachter von Bruttopreisen aus gerechnet, darf die Versicherung den darin steckenden Steueranteil abziehen. Im Urteil steht ein Beispiel: Wurde eine Wertminderung von 2.000 € von Bruttopreisen aus geschätzt, bleiben nach Abzug des Steueranteils 1.680,67 €. Steht im Gutachten nicht, wovon ausgegangen wurde, fragst du am besten beim Gutachter nach, bevor du die Zahl forderst.
Liegen Reparaturkosten und Wertminderung zusammen nahe am Wiederbeschaffungswert oder darüber, geht es nicht mehr nur um die Höhe des Minderwerts, sondern um die Frage, ob ein Totalschaden vorliegt (Wertminderung bei Totalschaden). Gegenlesen lohnt sich vor allem, wenn das Gutachten trotz erheblichen Schadens an tragenden Teilen gar keine Wertminderung ausweist (dann kannst du den Gutachter nach dem Grund fragen) und wenn die Versicherung weniger zahlt, als er angesetzt hat (so forderst du nach).
Gibt es nach sechs oder zehn Jahren noch eine Wertminderung? Alter und Laufleistung
Ja, auch ein sechs oder zehn Jahre altes Auto kann nach einem erheblichen Unfall eine Wertminderung haben; eine Altersgrenze hat der BGH nicht festgelegt. Je älter und je weniger wert das Auto ist, desto eher kann sie wegfallen; das entscheidet der Einzelfall.
Die 100.000-km-Marke, die dazu kursiert, stammt aus einem BGH-Urteil von 1979: Damals meinte der BGH, bei Pkw könne, von Ausnahmen abgesehen, im Allgemeinen eine Fahrleistung von 100.000 km als obere Grenze angesetzt werden. 2004 hat er diese Überlegung als zeitbedingt bezeichnet und keine neue Grenze gezogen. Eine Regel „nach fünf Jahren oder 100.000 km ist Schluss“ steht in keinem dieser Urteile; warum hier auch keine Prozent-Tabelle nach Alter steht, erklärt der Abschnitt Merkantilen Minderwert berechnen.
Der BGH-Fall von 2004: ein 16 Jahre alter Mercedes mit rund 164.000 km und einem Wiederbeschaffungswert von 2.100 €, beschädigt waren nur nicht tragende Teile. Dass das Gericht dafür keine Wertminderung zugesprochen hatte, hat der BGH wegen des geringen Werts und der Art des Schadens nicht beanstandet. Nennt dein Gutachten als einzigen Grund gegen eine Wertminderung das Alter oder den Kilometerstand, kannst du den Gutachter fragen, ob er Wert, Zustand und Schadenart mit abgewogen hat.
| Frage | Was der BGH sagt | Was im Gutachten steht |
|---|---|---|
| Gibt es eine Altersgrenze? | nein, keine feste Grenze (2004) | Erstzulassung, daraus das Alter am Unfalltag |
| Gibt es eine Kilometergrenze? | nein; die 100.000 km von 1979 gelten als zeitbedingt | Kilometerstand am Unfalltag |
| Älteres Auto mit hoher Laufleistung? | ein Oberlandesgericht: schließt eine Wertminderung nicht aus (OLG Frankfurt 2016) | Alter, Laufleistung und Wert zusammen |
Gibt es für einen reparierten Unfallschaden eine Wertminderung?
Ja, gerade dann: Der merkantile Minderwert ist der Wertverlust, der trotz vollständiger und ordnungsgemäßer Reparatur am Markt bleibt (was die Wertminderung ist). Der nächste Käufer erfährt vom Unfall, denn einen Unfallschaden, den du kennst, musst du beim Verkauf auch ohne Nachfrage nennen. Wann das so ist, steht in unserem Ratgeber dazu, ab wann ein Auto als Unfallwagen gilt. Den Preisabschlag, der daraus folgt, gleicht die Wertminderung beim Unfallwagen aus; wie Käufer den Abschlag einpreisen, zeigt unser Ratgeber zum Unfallwagen-Kauf.
Für drei verschiedene Fragen gelten drei verschiedene Grenzen:
| Frage | Maßstab | Quelle |
|---|---|---|
| Muss ich den Schaden beim Verkauf angeben? | ja, außer bei ganz kleinen äußeren Lackschäden (Blechschäden hat der BGH nicht dazu gezählt); keine Euro-Grenze | BGH VIII ZR 330/06 |
| Zahlt die gegnerische Versicherung den Gutachter? | wenn das Gutachten erforderlich war; der BGH hat nicht beanstandet, dass ein Schaden von mehr als 715,81 € nicht als Bagatelle galt (der Betrag liege nach allgemeiner Meinung „im Bereich“ der Grenze), eine gesetzliche Grenze ist das nicht | BGH VI ZR 365/03, VI ZR 67/06 |
| Gibt es eine Wertminderung? | nur bei erheblichem Schaden; keine Euro- oder Prozentgrenze | BGH VI ZR 357/03, VI ZR 188/22 |
Wer zahlt die Wertminderung aus? So forderst du sie ein
Die Kfz-Haftpflichtversicherung des Unfallgegners zahlt sie dir als Geldbetrag aus, zusätzlich zu den Reparaturkosten; du forderst sie direkt dort (§ 115 VVG) und musst den Fahrer oder Halter selbst nicht anschreiben.
- Gutachten mit beziffertem Minderwert. Die Zahl aus dem Gutachten ist die Grundlage deiner Forderung. Die Kosten des Gutachtens muss bei einem fremdverschuldeten Unfall in der Regel die gegnerische Versicherung tragen, wenn es erforderlich war (drei Grenzen). Ob du den Gutachter der Versicherung nehmen musst oder einen eigenen beauftragen kannst, erklärt unser Ratgeber zur Wahl des Gutachters.
- Forderung an die gegnerische Versicherung. Am besten nennst du Schadennummer, Datum des Gutachtens, den Betrag und dein Konto und legst das Gutachten bei, falls es der Versicherung noch nicht vorliegt.
- Frist beachten. Der Anspruch verjährt nach drei Jahren; wann die Frist beginnt und was eine Anmeldung bei der Versicherung daran ändert, steht in der Antwort auf die Frage, wie lange du die Wertminderung noch fordern kannst.
- Bei Kürzung oder Ablehnung nachfordern. Zahlt die Versicherung weniger, als im Gutachten steht, oder gar nichts, kannst du den offenen Betrag nachfordern; im Streit schätzt das Gericht die Höhe und kann dafür einen eigenen Sachverständigen beauftragen (§ 287 ZPO). Im BGH-Fall von 2024 lief es so: Gutachter, Versicherung und Gerichtsgutachter kamen auf drei verschiedene Zahlen; das Landgericht folgte seinem Gerichtsgutachter.
Fehler, die dich die Wertminderung kosten können
Die Wertminderung geht dort verloren, wo sie nicht beziffert, beim falschen Versicherer oder zu spät gefordert wird.
- Die eigene Kasko statt der gegnerischen Haftpflicht anschreiben: Die Wertminderung zahlt die Haftpflicht des Unfallgegners, wenn er haftet (eigene Kasko).
- Den Minderwert nicht beziffern lassen: Eine Reparaturrechnung belegt die Reparatur, nicht den Minderwert; den schätzt ein Sachverständiger.
- Nach einer Kürzung nichts mehr unternehmen: Den Rest kannst du fordern, bis die Verjährung eintritt, nicht länger.
- Die Zahl aus dem Gutachten für endgültig halten, obwohl sie von Bruttopreisen aus geschätzt wurde: Dann darf die Versicherung den Steueranteil abziehen, und die Forderung sollte das vorwegnehmen.
Wann es keine oder weniger Wertminderung gibt
Keine Wertminderung vom Unfallgegner gibt es ohne fremde Haftung, weniger bei geteilter Schuld, und die eigene Kasko springt dafür nach den üblichen Musterbedingungen nicht ein. Für den Totalschaden haben wir einen Ratgeber dazu, warum die Vollkasko anders rechnet als die Haftpflicht.
Selbst verschuldet: zahlt die Kasko die Wertminderung?
Nein, nach den üblichen Musterbedingungen nicht; was genau gilt, steht in deinem Vertrag. Hast du den Unfall allein verursacht, musst du damit rechnen, vom Unfallgegner keinen Ersatz zu bekommen, auch keine Wertminderung. Was beim Restwert und beim Verkauf gilt, liest du im Ratgeber dazu, was dir bei eigener Schuld bleibt.
Teilschuld: Wertminderung nach Quote
Bei geteilter Schuld wird auch die Wertminderung nur nach der Haftungsquote ersetzt: Haftet der Unfallgegner zur Hälfte, bekommst du die Hälfte des Minderwerts. Das folgt aus § 254 BGB und § 17 StVG: Der Umfang des Ersatzes richtet sich nach den Umständen, vor allem danach, wer den Unfall überwiegend verursacht hat, und der Minderwert ist ein Teil des Sachschadens, für den dieselbe Quote gilt wie für Reparaturkosten oder Wiederbeschaffungsaufwand.
Wertminderung bei Totalschaden
Beim wirtschaftlichen Totalschaden rechnest du in der Regel über Wiederbeschaffungswert minus Restwert ab; damit ist der Fahrzeugschaden ausgeglichen, eine Wertminderung kommt nach dem BGH nicht obendrauf (BGH-Fall von 2005). Lässt du trotz Totalschaden reparieren, zählt die Wertminderung für die 130-%-Grenze zu den Reparaturkosten dazu: Reparaturkosten plus Wertminderung dürfen den Wiederbeschaffungswert in aller Regel um höchstens 30 % übersteigen (BGH). Die Abrechnung im Einzelnen und was beim wirtschaftlichen Totalschaden stattdessen gezahlt wird, erklärt ein eigener Ratgeber. Wer das Auto in diesem Zustand abgeben will, findet den Ablauf auf unserer Ankaufseite für Totalschaden-Autos.
Ab welcher Schadenhöhe gibt es eine Wertminderung?
Bei ganz kleinen Schäden kann die Wertminderung entfallen: Es gibt sie nur nach einem erheblichen Unfallschaden, und ob deiner erheblich genug ist, beurteilt der Gutachter, im Streit das Gericht. Diese Grenze ist eine andere als die für Gutachterkosten oder für die Frage, was du beim Verkauf angeben musst (drei Grenzen). Zahlen wie 750 € oder 10 % des Wiederbeschaffungswerts, die oft als Grenze genannt werden, hat der BGH für die Wertminderung nicht festgelegt.
Leasing oder finanziertes Auto: wem steht die Wertminderung zu?
Dem Eigentümer des Autos; beim Leasing ist das in der Regel die Leasinggesellschaft. Ob du sie als Leasingnehmer selbst einfordern darfst und an wen gezahlt wird, steht in deinem Leasingvertrag. Im BGH-Fall von 2024 war die Leasingnehmerin nach den Leasingbedingungen ermächtigt, „die fahrzeugbezogenen Ansprüche im eigenen Namen“ geltend zu machen, und verlangte Zahlung an die Leasinggesellschaft; nach so einer Klausel solltest du in deinen Bedingungen suchen, bevor du die Versicherung anschreibst.
Hast du den Unfall mit dem Leasingauto selbst verschuldet, zahlt deine Vollkasko nach den üblichen Musterbedingungen auch hier keine Wertminderung (selbst verschuldet). Was du der Leasinggesellschaft bei Vertragsende für Unfallschäden oder Wertverlust ausgleichen musst, steht in deinem Leasingvertrag.
Willst du das Leasingauto verkaufen, repariert oder nicht, brauchst du die Zustimmung der Leasinggesellschaft. Bei einem finanzierten Auto kommt es darauf an, wem es gehört; das regelt dein Kreditvertrag. Liegt der Fahrzeugbrief bei der Bank, klärst du vor einem Verkauf mit ihr, wie sie ihn freigibt. Was nach einem Totalschaden eines Leasingautos mit Restwert und Lücke passiert, steht unter Leasing, Totalschaden und Restwert.
Nutzungsausfall: der zweite Anspruch neben der Wertminderung
Nutzungsausfall ist die Entschädigung für die Tage, an denen du dein privat genutztes Auto wegen des Unfalls nicht nutzen kannst; sie steht dir grundsätzlich auch dann zu, wenn du keinen Mietwagen nimmst (BGH). Der Gedanke dahinter: Die Möglichkeit, ein Auto zu nutzen, ist nach der Rechtsprechung ein geldwerter Vorteil; fällt sie vorübergehend weg, kann das ein Vermögensschaden sein.
Nimmst du einen Mietwagen, bekommst du für diese Tage die erforderlichen Mietwagenkosten ersetzt; Nutzungsausfall gibt es für die Tage, an denen du ohne Ersatzauto warst. Beides für denselben Tag geht nicht.
| Frage | Was gilt |
|---|---|
| Nutzungswille und Nutzungsmöglichkeit | du wolltest und konntest das Auto in der Zeit nutzen; diese Voraussetzung gilt auch, wenn nicht repariert wird |
| Kein anderes geeignetes Auto | der Ausfall muss „fühlbar“ gewesen sein: Ein eigener Zweitwagen, der gerade frei ist und den du zumutbar nutzen kannst, schließt den Anspruch aus |
| Dauer bei Reparatur | die nötige Reparaturdauer, dazu die Zeit für das Gutachten und, wenn angemessen, eine Überlegungszeit |
| Dauer bei Totalschaden | die Zeit bis zur Beschaffung eines Ersatzautos, dazu Gutachten- und gegebenenfalls Überlegungszeit |
Wie hoch der Tagessatz ist, richtet sich nach Tabellen (Sanden/Danner/Küppersbusch), die der BGH als geeignete Grundlage für die Schätzung anerkannt hat. So berechnest du den Nutzungsausfall: Dein Auto wird in der Tabelle einer Gruppe zugeordnet, und gerechnet wird Tagessatz mal Ausfalltage. Bei älteren Autos kann das Gericht eine niedrigere Gruppe ansetzen; ab welchem Alter und um wie viele Gruppen, hat der BGH offengelassen. Am besten hältst du die Tage fest (Unfalltag, Werkstattannahme und Rückgabe oder Kauf des Ersatzautos), damit sich die Ausfallzeit später nachvollziehen lässt.
Deine eigene Kasko zahlt nach den üblichen Musterbedingungen weder Nutzungsausfall noch Mietwagen; ein Blick in deinen Vertrag lohnt sich, denn ein Schutzbrief kann eine Mietwagen-Leistung enthalten.
Beispiel aus unserem Ankauf: Wertminderung laut Gutachten
Ein Beispiel aus unserem Ankauf zeigt, wie Reparaturkosten, Wiederbeschaffungswert und Wertminderung in einem Gutachten zusammenkommen: ein Honda HR-V, Baujahr 2017, mit rund 53.000 km. Das Auto hatte einen streifenden Anstoß an der rechten Seite abbekommen; Kotflügel, beide Türen und die hintere Seitenwand waren eingedrückt, Stoßfänger, Zierleisten und eine Felge zerkratzt.
| Zahl aus dem Gutachten | Honda HR-V, Baujahr 2017, rund 53.000 km |
|---|---|
| Reparaturkosten mit Mehrwertsteuer | rund 10.400 € |
| Wiederbeschaffungswert mit Mehrwertsteuer | 11.500 € |
| Wertminderung laut Gutachten | 150 € |
Zu den 150 € steht im Gutachten: Das Auto hatte mehrere unreparierte Vorschäden, die seinen Wert schon vor dem Unfall gemindert hatten; der neue Schaden war trotzdem so erheblich, dass ein weiterer Wertverlust entstand. Ermittelt hat der Gutachter die Wertminderung aus Netto-Werten, nämlich aus dem Netto-Veräußerungswert, dem Netto-Neupreis und den Netto-Reparaturkosten, also auf Netto-Basis. Bei deinem eigenen Gutachten kannst du auf dieselben Punkte achten: ob Vorschäden berücksichtigt sind, ob eine Begründung für den Betrag dasteht und wovon der Gutachter ausgegangen ist.
Reparieren und Wertminderung fordern oder unrepariert verkaufen?
Beides ist möglich; was dir bleibt, hängt vom Gutachten und von der Abrechnung ab. Verkaufst du das Auto unrepariert, ist der Ersatz für den Fahrzeugschaden in der Regel auf den Wiederbeschaffungsaufwand begrenzt, also Wiederbeschaffungswert minus Restwert; den Restwert bekommst du vom Käufer (wie die Abrechnung ohne Reparatur im Einzelnen läuft). In einem BGH-Fall von 2005 galt diese Obergrenze auch für die zusätzlich verlangte Wertminderung: die Wertminderung kam nicht obendrauf.
| Weg | Was mit der Wertminderung passiert |
|---|---|
| Reparieren lassen (Haftpflichtfall) | kommt bei erheblichem Schaden zu den Reparaturkosten dazu; das reparierte Auto gilt beim späteren Verkauf als Unfallwagen |
| Unrepariert verkaufen | in der Regel höchstens der Wiederbeschaffungsaufwand für den ganzen Fahrzeugschaden; im BGH-Fall von 2005 kam die Wertminderung nicht obendrauf |
| Wirtschaftlicher Totalschaden ohne Reparatur | die Wertminderung betrifft Autos, die repariert werden; wer trotz Totalschaden reparieren lässt: Wertminderung bei Totalschaden |
Entscheidest du dich für die Reparatur, schreibst du den Unfall beim späteren Verkauf am besten in den Kaufvertrag; was du angeben musst, zeigt die Tabelle der drei Grenzen. Eine Vorlage dafür ist unsere Kaufvertrag-Vorlage für den Privatverkauf.
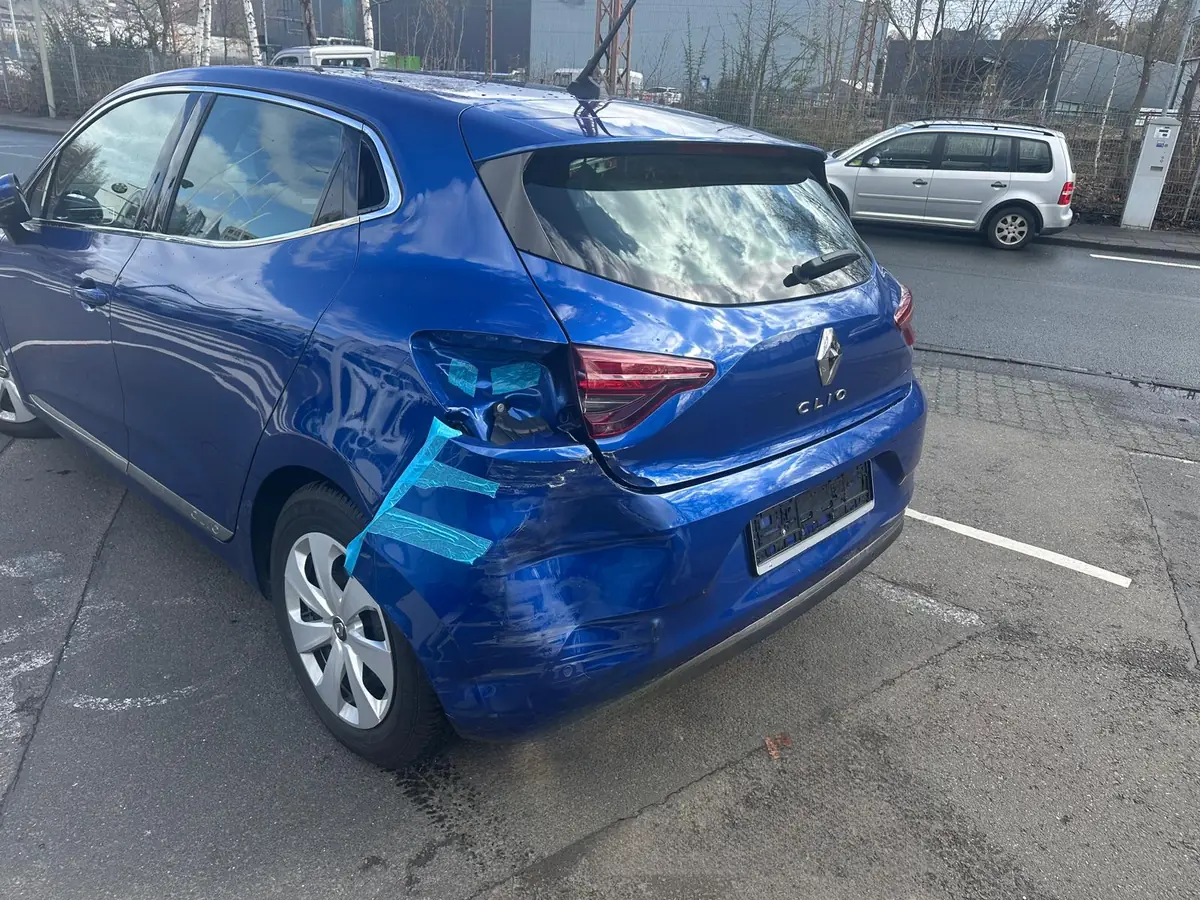
Überlegst du, unrepariert zu verkaufen, ist ein Angebot von PKW Sofort Verkauf für das Auto im Zustand nach dem Unfall eine zweite Zahl zum Vergleichen, keine Empfehlung für einen der beiden Wege. Für ein Angebot reichen Fotos, wie das Auto jetzt aussieht, und, wenn du eine hast, deine Preisvorstellung; ein Gutachten legst du gern dazu, wenn du eins hast. Du bekommst ein Angebot in wenigen Stunden; es ist unverbindlich, und wer ablehnt, zahlt nichts. Unseren Kaufvertrag bekommst du vorab zum Lesen, und bezahlt wird, bevor du Schlüssel und Papiere aus der Hand gibst; das Geld ist dann bei dir angekommen, nicht nur überwiesen.
Wir holen das Auto kostenlos ab, auch wenn es nach dem Unfall nicht mehr fährt, und zwar so, wie es ist; den ganzen Ablauf zeigt unsere Seite zum Verkauf eines Unfallautos ohne Reparatur.
Häufige Fragen zur Wertminderung nach Unfall
Wie lange kann ich die Wertminderung noch fordern?
Drei Jahre, gerechnet ab dem Ende des Jahres, in dem du vom Schaden und vom Unfallgegner erfahren hast (§§ 195, 199 BGB; § 14 StVG). Hast du den Schaden bei der gegnerischen Versicherung angemeldet, läuft die Frist nicht weiter, bis dir ihre Entscheidung in Textform, also etwa per Brief oder E-Mail, zugeht (§ 115 Abs. 2 VVG). Am besten wartest du trotzdem nicht bis kurz vor Fristende.
Gibt es eine Wertminderung nach einem Auffahrunfall, Parkschaden oder Wildunfall?
Ja, wenn der Unfallgegner für den Schaden haftet und der Schaden erheblich ist. Die Art des Unfalls, etwa ein Auffahrunfall, ändert an diesem Grundsatz nichts; entscheidend ist, dass der andere haftet, ganz oder nach Quote. Haftet er nur zum Teil, bekommst du auch den Minderwert nur nach seiner Haftungsquote. Beim Parkschaden gilt das, wenn der Verursacher bekannt ist und haftet; ob er ein Unfallschaden ist, den du beim Verkauf angeben musst, steht unter Parkschaden. Haftet nach einem Wildunfall kein Unfallgegner und zahlt deine Kasko, ersetzt sie nach den üblichen Musterbedingungen keine Wertminderung.
Was ist der Unterschied zwischen Wertminderung und Restwert?
Der Restwert ist das, was dein Auto im beschädigten Zustand noch wert ist; der merkantile Minderwert ist das, was es nach der Reparatur weniger wert ist als ohne den Unfall. In der Abrechnung laufen die beiden in verschiedene Richtungen: Der Restwert wird in der Regel beim wirtschaftlichen Totalschaden und beim Verkauf ohne Reparatur vom Wiederbeschaffungswert abgezogen, der Minderwert kommt bei der Reparatur eines erheblichen Schadens zu den Reparaturkosten hinzu. Im Gutachten stehen beide, wenn der Gutachter sie ermittelt hat (Begriffe).
Muss ich den Unfall beim Verkauf angeben, wenn ich schon eine Wertminderung bekommen habe?
Ja. Die Pflicht, einen bekannten Schaden oder Unfall ungefragt zu nennen, gilt unabhängig davon, ob dafür Geld geflossen ist; mit der gezahlten Wertminderung ist der Unfall nicht abgegolten. Welche Folgen das Verschweigen hat, steht in unserem Ratgeber zur Frage, ab wann ein Auto als Unfallwagen gilt.
Bekomme ich Nutzungsausfall, wenn mir jemand sein Auto leiht?
Ja. Leiht dir jemand anderes freiwillig sein Auto, bleibt dein Anspruch bestehen; der BGH hat das für einen Geschädigten entschieden, der kostenlos das Auto seines Vaters nutzen konnte. Anders ist es, wenn du selbst einen Zweitwagen hast, der gerade frei ist und den du zumutbar nutzen kannst: Dann gibt es keinen Nutzungsausfall (Voraussetzungen).
Wird auf die Wertminderung Mehrwertsteuer gezahlt?
Nein. Die Wertminderung ist eine Entschädigung nach § 251 BGB und kein Entgelt für eine Leistung; deshalb fällt auf sie keine Umsatzsteuer an (BGH 2024). Was das für die Schätzung bedeutet (Netto- statt Bruttopreise), steht im Abschnitt Wertminderung im Gutachten gegenlesen.
Wird die Wertminderung geringer, wenn ich sie erst Jahre nach dem Unfall fordere?
Nein, rechtlich nicht: Maßgeblich ist der Wertverlust zu dem Zeitpunkt, an dem das Auto nach der Reparatur wieder fährt, auch wenn er später kleiner wird (BGH 2024). Knapp wird mit den Jahren nur die Frist (wie lange du fordern kannst).