Totalschaden-Ratgeber mit Rechner · Sitz in Gelsenkirchen
Wirtschaftlicher Totalschaden am Auto: Auszahlung, Rechner und Verkauf
Mit KI erstellt und mit KI gegengeprüft. Freigabe: Inhaber (siehe Impressum).
Ein wirtschaftlicher Totalschaden am Auto liegt vor, wenn die Reparatur laut Gutachten mehr kostet als der Wiederbeschaffungswert, also der Preis eines vergleichbaren Autos vor dem Unfall. Die gegnerische Haftpflicht zahlt dann in der Regel Wiederbeschaffungswert minus Restwert, die eigene Vollkasko nach den üblichen Bedingungen abzüglich Selbstbeteiligung; was aus dem Auto wird, entscheidest du. Eine Reparatur zahlt die gegnerische Versicherung nur unter Bedingungen und in aller Regel nur bis 30 % über dem Wiederbeschaffungswert; in welcher der drei Stufen (nicht über 100 %, über 100 bis 130 %, über 130 %) dein Gutachten liegt, zeigt dir der Rechner auf dieser Seite.
- 2.000+angekaufte Fahrzeuge
- 10+Jahre Erfahrung
- 100%kostenlose Abholung
- 4,8 ★Google-Bewertung
Auto in 2 Minuten bewerten
Trag die Daten ein oder schreib uns direkt auf WhatsApp.
PKW Sofort Verkauf kauft Autos mit Unfall- und Totalschaden bundesweit an, von Gelsenkirchen aus, mit Abholung auch dann, wenn das Auto nicht mehr fährt.
Von PKW Sofort Verkauf·Veröffentlicht am 12.06.2026·Zuletzt aktualisiert am 11.10.2026
Was bedeutet die Einstufung „Totalschaden“ im Gutachten?
Der Gutachter hat zwei Beträge verglichen und festgestellt, dass die Instandsetzung teurer wäre als ein gleichwertiges Auto ohne den Schaden. Mehr steckt hinter der Einstufung nicht; ob der Wagen noch anspringt oder rollt, sagt sie nicht. In zwei der drei Gutachten aus unseren Ankäufen steht, dass das jeweilige Auto nicht fahrbereit war; das hat der Gutachter im Einzelfall beobachtet, es folgt nicht aus der Einstufung.
Diese Größen aus dem Gutachten brauchst du:
- Reparaturkosten: die Kalkulation des Gutachters für eine vollständige Instandsetzung; bei einem Haftpflichtschaden vergleicht man in der Regel den Betrag einschließlich Mehrwertsteuer mit dem Wiederbeschaffungswert.
- Wiederbeschaffungswert: der Preis eines gleichwertigen gebrauchten Autos am Tag des Schadens; so steht es in den Musterbedingungen der Kasko, die Rechtsprechung zur Haftpflicht verwendet denselben Begriff.
- Restwert: der Wert des beschädigten, unreparierten Autos; bei einem Haftpflichtschaden aus konkreten Kaufangeboten abgeleitet.
- Wiederbeschaffungsaufwand: Wiederbeschaffungswert minus Restwert, also der Betrag, um den es bei der Auszahlung geht.
Wie Restwert, Wiederbeschaffungswert und Wiederbeschaffungsaufwand zusammenhängen, zeigt ein eigener Ratgeber mit Rechenbeispiel. Für die eigene Kasko steht dieselbe Grenze in den Musterbedingungen des Versichererverbands GDV (AKB 2015): Übersteigen die erforderlichen Reparaturkosten den Wiederbeschaffungswert, liegt ein Totalschaden vor. Diese Musterbedingungen sind unverbindlich; ob dein Vertrag davon abweicht, steht in deinen Unterlagen.
Technischer, wirtschaftlicher und unechter Totalschaden
Der Unterschied liegt in der Frage, ob eine Reparatur überhaupt möglich wäre. Beim wirtschaftlichen Totalschaden ließe sich das Auto technisch wiederherstellen, die Kosten wären nach dem BGH nur unverhältnismäßig hoch. Lässt sich ein Auto gar nicht mehr reparieren, spricht man von einem technischen Totalschaden.
„Unechter Totalschaden“ heißt im Sprachgebrauch der Fall eines praktisch neuen Autos: Wird ein fabrikneuer Wagen bei einem fremdverschuldeten Unfall erheblich beschädigt, etwa an tragenden Teilen, kann ausnahmsweise der Preis eines Neuwagens ersetzt werden. Als fabrikneu gilt nach einer vom BGH gebilligten Faustregel im Regelfall ein Auto bis 1.000 km, und du musst tatsächlich einen fabrikneuen Ersatzwagen kaufen. Ob und wie lange nach der Erstzulassung deine Kasko einen Neupreis zahlt, regelt dein Vertrag.
Ab wann ist ein Auto ein Totalschaden? Die drei Stufen
Sobald die Reparaturkosten laut Gutachten über dem Wiederbeschaffungswert liegen. Bei einem Haftpflichtschaden vergleicht der BGH dafür in der Regel die Reparaturkosten mit Mehrwertsteuer; die Musterbedingungen der Kasko regeln die Vergleichsgröße nicht. Für die gegnerische Haftpflicht ergibt sich eine Treppe mit drei Stufen, für die Vollkasko nach den Musterbedingungen nur zwei.
| Reparaturkosten im Verhältnis zum Wiederbeschaffungswert | Gegnerische Haftpflicht (fremdverschuldeter Unfall) | Eigene Vollkasko (Musterbedingungen, dein Vertrag zählt) |
|---|---|---|
| nicht über 100 % | kein Totalschaden; die kalkulierten Reparaturkosten werden ersetzt, ohne Abzug des Restwerts nur bei Weiternutzung von mindestens sechs Monaten nach dem Unfall | kein Totalschaden; Reparaturkosten bis zur Obergrenze des Vertrags |
| über 100 bis 130 % | Totalschaden; Reparatur wird bezahlt, wenn alle Bedingungen der 130-%-Regel erfüllt sind, sonst Wiederbeschaffungsaufwand | Totalschaden; vollständige, fachgerechte Reparatur mit Rechnung bis zum Wiederbeschaffungswert, sonst Wiederbeschaffungswert minus Restwert, jeweils minus Selbstbeteiligung |
| über 130 % | Totalschaden; Reparatur gilt in aller Regel als wirtschaftlich unvernünftig, ersetzt wird der Wiederbeschaffungsaufwand | Totalschaden; wie in der Zeile darüber, keine eigene Stufe |
Die erste Stufe ist streng genommen kein Totalschaden: Liegt die Reparatur unter dem Wiederbeschaffungswert, ersetzt die gegnerische Versicherung die geschätzten Reparaturkosten ohne Restwertabzug nur dann, wenn du das Auto mindestens sechs Monate nach dem Unfall weiter nutzt, auch unrepariert.
Die zweite Stufe ist die 130-%-Regel; sie gilt nur für die gegnerische Haftpflicht, und alle Bedingungen müssen zusammen erfüllt sein. Die Reparaturkosten liegen über dem Wiederbeschaffungswert, aber höchstens 30 % darüber; eine im Gutachten genannte Wertminderung zählt bei diesem Vergleich mit, der Restwert wird nicht abgezogen. Du lässt vollständig und fachgerecht in dem Umfang reparieren, den der Gutachter kalkuliert hat; eine Teilreparatur oder bloßes Fahrbereitmachen genügt nicht.
Danach nutzt du das Auto weiter, im Regelfall mindestens sechs Monate nach der Reparatur; fällig wird das Geld trotzdem nicht erst nach diesen sechs Monaten. Wer früher verkauft, bekommt in der Regel nur den Wiederbeschaffungsaufwand. Die 30 % sind nach dem BGH ein Richtwert, der im Einzelfall über- oder unterschritten werden kann, keine starre Grenze.
Die dritte Stufe beginnt über 130 %. Eine Reparatur gilt dort in aller Regel als wirtschaftlich unvernünftig, und die gegnerische Versicherung ersetzt den Wiederbeschaffungsaufwand, auch wenn du trotzdem reparieren lässt; eine Aufteilung in 130 % von der Versicherung und einen selbst getragenen Rest gibt es nicht. Was bei einer Reparatur im Einzelnen zu beachten ist, steht im Ratgeber zur 130-%-Regel mit Beispielrechnung.
Macht ein bestimmter Schaden das Auto zum Totalschaden?
Nein, kein Bauteil für sich. Ein eingedrückter Schweller, eine gebrochene Achse oder ein verzogener Längsträger treiben die Reparaturkosten nach oben, entscheidend bleibt aber das Verhältnis dieser Kosten zum Wiederbeschaffungswert. Die drei durchgerechneten Gutachten zeigen das: Ein Heckschaden landet bei 103 %, ein Front- und Seitenschaden mit Achs- und Lenkungsteilen bei 112 %, Schäden an drei Ecken mit Achsschaden bei 224 %.
Was bekomme ich beim Totalschaden ausgezahlt? Die Formel für Haftpflicht und Vollkasko
Hat ein anderer den Unfall verursacht, bekommst du von dessen Haftpflichtversicherung in der Regel den Wiederbeschaffungswert abzüglich des Restwerts; zahlt deine eigene Vollkasko, geht nach den Musterbedingungen zusätzlich die vereinbarte Selbstbeteiligung ab. Beide Formeln beginnen mit denselben zwei Zahlen aus dem Gutachten.
Unfall unverschuldet: die gegnerische Haftpflicht zahlt
Der Betrag heißt Wiederbeschaffungsaufwand: das, was ein gleichwertiges Auto kostet, abzüglich dessen, was dein beschädigtes Auto noch bringt. Den Restwert bekommst du nicht von der Versicherung, sondern von dem, der dir das Auto abkauft. Verkaufst du genau zum Restwert aus dem Gutachten, hast du am Ende rechnerisch den Wiederbeschaffungswert in der Hand: Auszahlung plus Verkaufserlös.
Wie das mit den Zahlen eines echten Gutachtens aussieht, zeigt der Rechenweg beim Rechner. Die Gutachterkosten gehören bei einem fremdverschuldeten Unfall grundsätzlich ebenfalls zum Schaden (einzelne Posten).
Unfall selbst verschuldet: die Vollkasko zahlt
Hast du den Unfall selbst verschuldet und eine Vollkasko, zahlt sie nach deinem Vertrag; nach den Musterbedingungen sind das Wiederbeschaffungswert minus Restwert minus Selbstbeteiligung. Ohne Vollkasko gibt es für das eigene Auto von keiner Kfz-Versicherung Geld, wenn du den Unfall allein verursacht hast, denn die Haftpflicht ersetzt nur, was du anderen beschädigt hast. Was sonst noch für die Kasko gilt, von der Weisung vor dem Verkauf bis zur Frage der Neupreisentschädigung, steht im Abschnitt Vollkasko und Totalschaden.
Mehrwertsteuer im Wiederbeschaffungswert
Mehrwertsteuer ersetzt die gegnerische Versicherung nur, soweit sie bei dir tatsächlich anfällt, und das gilt auch beim Totalschaden. Kaufst du kein Ersatzauto und rechnest allein nach dem Gutachten ab, zieht die Versicherung die im Wiederbeschaffungswert enthaltene Steuer ab. Wie hoch dieser Anteil ist, hängt davon ab, wie vergleichbare Gebrauchtwagen üblicherweise verkauft werden: mit voller Mehrwertsteuer, differenzbesteuert oder von privat ohne Steuer; weist dein Gutachten den Wiederbeschaffungswert brutto und netto aus, zeigt es dir den Unterschied. Einen festen Prozentsatz nennt der BGH nicht.
Kaufst du beim Händler ein Ersatzauto, das mindestens so viel kostet wie der Wiederbeschaffungswert brutto, bekommst du bis zu diesem Bruttobetrag minus Restwert ersetzt. Kaufst du von privat, fällt keine Mehrwertsteuer an, und dann wird auch keine ersetzt. Deine Kasko erstattet Mehrwertsteuer nach den Musterbedingungen ebenfalls nur, wenn sie bei dir angefallen ist, und nicht, wenn du die Vorsteuer abziehen kannst.
Rechner für den wirtschaftlichen Totalschaden: Auszahlung in drei Schritten
Der Rechner braucht zwei Zahlen aus deinem Gutachten, Reparaturkosten und Wiederbeschaffungswert, und für die Auszahlung den Restwert. Er zeigt dir die Stufe und, wenn du den Restwert einträgst, den Betrag, der nach der Formel für die gegnerische Haftpflicht oder deine Vollkasko herauskommt; für die Vollkasko gibst du zusätzlich deine Selbstbeteiligung ein, die abgezogen wird. Das Ergebnis ist eine Orientierung aus deinen Gutachten-Zahlen, keine Abrechnung.
Das gibst du ein:
- Reparaturkosten laut Gutachten, brutto mit Mehrwertsteuer (Endsumme der Kalkulation).
- Wiederbeschaffungswert laut Gutachten.
- Restwert laut Gutachten (freiwillig; ohne ihn zeigt der Rechner nur Anteil und Stufe).
- Wer zahlt: gegnerische Haftpflicht oder eigene Vollkasko, bei der Vollkasko dazu die Selbstbeteiligung aus deinem Vertrag.
So rechnet er, nachvollziehbar mit jedem Taschenrechner:
- Anteil: Reparaturkosten geteilt durch Wiederbeschaffungswert, mal 100. Das Ergebnis ist die Zahl, an der sich die Stufe entscheidet.
- Stufe: Liegt der Anteil nicht über 100 %, ist es kein Totalschaden. Liegt er über 100 und bis einschließlich 130 %, ist es einer, bei dem die gegnerische Haftpflicht die Reparatur unter den Bedingungen aus dem Abschnitt drei Stufen bezahlt. Liegt er über 130 %, gilt eine Reparatur in aller Regel als unwirtschaftlich. Bei der Vollkasko gibt es nach den Musterbedingungen nur zwei Stufen: Totalschaden ja oder nein, ohne die Stufe bis 130 %.
- Auszahlung: bei der Haftpflicht Wiederbeschaffungswert minus Restwert, bei der Vollkasko zusätzlich minus Selbstbeteiligung (vertragsabhängig). Verkaufst du zum Restwert, hast du am Ende Auszahlung plus Restwert, also den Wiederbeschaffungswert, bei der Vollkasko abzüglich der Selbstbeteiligung.
Was das Ergebnis je Stufe bedeutet: Ohne Totalschaden steht dir bei einem fremdverschuldeten Unfall die Reparatur zu. In der Stufe über 100 bis 130 % hast du bei der gegnerischen Haftpflicht die Wahl zwischen der bezahlten Reparatur mit allen Bedingungen und Wiederbeschaffungswert minus Restwert. Über 130 % rechnet die gegnerische Versicherung in aller Regel Wiederbeschaffungswert minus Restwert ab, gleichgültig, was du mit dem Auto machst.
Was der Rechner nicht rechnet: die Mehrwertsteuer im Wiederbeschaffungswert, die bei einer Abrechnung ohne Ersatzkauf abgezogen wird (Abschnitt Mehrwertsteuer), und eine Wertminderung aus dem Gutachten, obwohl sie bei der 130-%-Grenze mitzählt. Nennt dein Gutachten eine Wertminderung, zählst du sie am besten für die Frage, ob du über 130 % kommst, zu den Reparaturkosten dazu. Nicht enthalten sind außerdem Gutachterkosten, Standkosten, Nutzungsausfall oder Mietwagen, eine Neupreisentschädigung und Regelungen, die dein Kasko-Vertrag anders trifft als die Musterbedingungen.
Der Rechenweg an den Zahlen eines echten Gutachtens aus unseren Ankäufen, einem VW Golf Sportsvan (Erstzulassung 2017, rund 96.000 km, Heckschaden); den Restwert für Schritt 3 liest du in deinem Gutachten ab:
| Schritt | Rechnung mit den Gutachten-Zahlen | Ergebnis |
|---|---|---|
| 1 Anteil | rund 12.400 € Reparatur geteilt durch 12.000 € Wiederbeschaffungswert, mal 100 | rund 103 % |
| 2 Stufe | über 100 und bis einschließlich 130 % | rechnerisch Totalschaden; Reparatur über die gegnerische Haftpflicht unter den Bedingungen der 130-%-Regel möglich |
| 3 Auszahlung Haftpflicht | 12.000 € minus Restwert laut Gutachten | Wiederbeschaffungsaufwand |
| 3 Auszahlung Vollkasko | 12.000 € minus Restwert laut Gutachten minus Selbstbeteiligung laut Vertrag | Wiederbeschaffungsaufwand minus Selbstbeteiligung |
Der Rechner zeigt, was nach der Formel als Auszahlung herauskommt, nicht unser Angebot für das Auto. Das entsteht aus deinen Fotos und den Fahrzeugdaten, ein Gutachten ist dabei freiwillig, und es ist unverbindlich.
Drei echte Gutachten durchgerechnet
Zwei der drei Gutachten liegen in der Stufe über 100 bis 130 %, das dritte weit darüber. Die Autos stammen aus unseren Ankäufen mit Gutachten; Beträge auf 100 € gerundet, Kilometer auf 1.000, die Anteile aus den gerundeten Beträgen gerechnet, damit du sie nachrechnen kannst.
| Fahrzeug | Erstzulassung, km | Reparatur | Wiederbeschaffungswert | Anteil | Stufe | 130-%-Grenze in Euro |
|---|---|---|---|---|---|---|
| VW Golf Sportsvan 1.2 TSI | 2017, rund 96.000 km | rund 12.400 € | 12.000 € | 103 % | über 100 bis 130 % | 15.600 € |
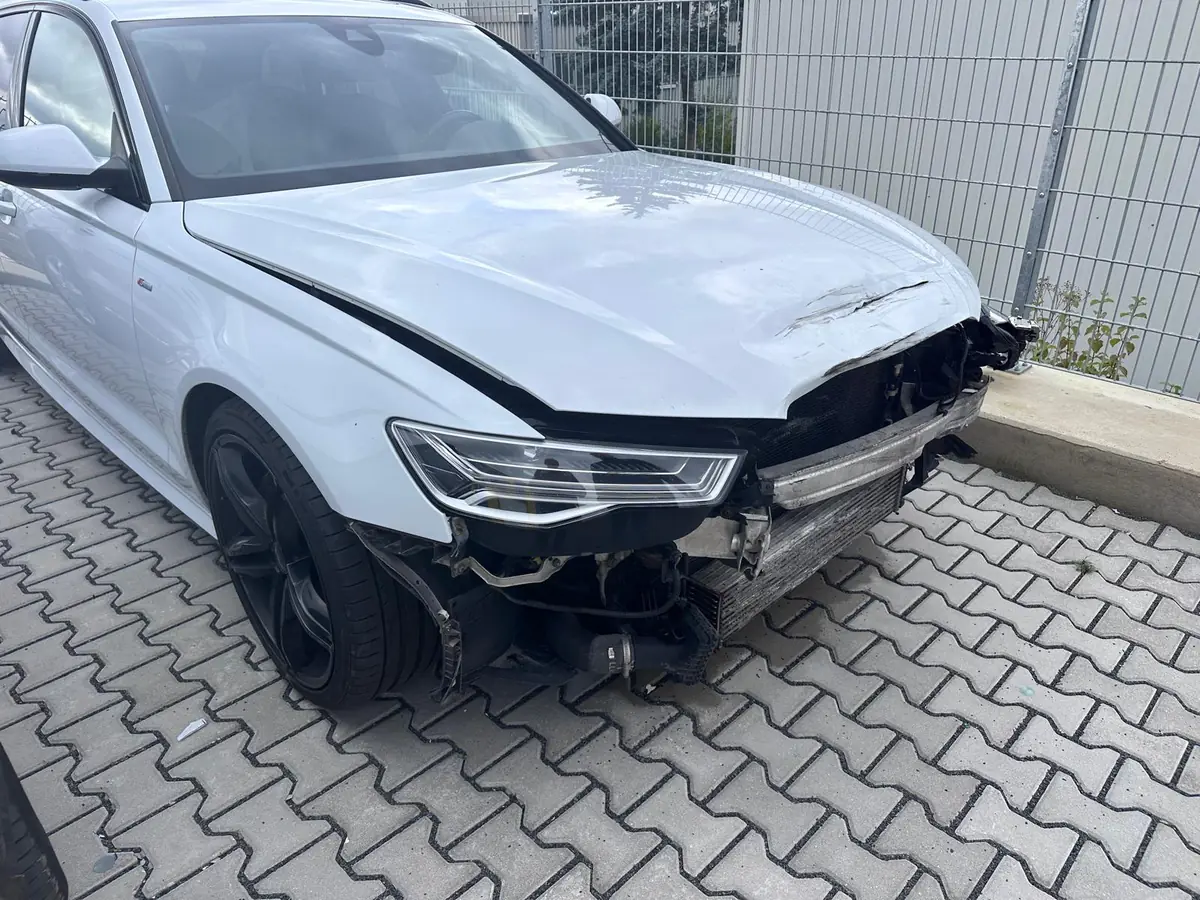
| Audi A6 Avant 50 TDI quattro | 2018, rund 128.000 km | rund 42.600 € | 38.000 € | 112 % | über 100 bis 130 % | 49.400 € |
| Dacia Lodgy | 2018, rund 65.000 km | rund 22.400 € | 10.000 € | 224 % | über 130 % | 13.000 € |
Beim Golf Sportsvan liegt die Reparatur nur rund 400 € über dem Wiederbeschaffungswert, und bis zur 130-%-Grenze fehlen den Reparaturkosten noch rund 3.200 €; die Einstufung als Totalschaden folgt hier allein aus den Zahlen.
Beim Audi A6 Avant liegt die Reparatur rund 4.600 € über dem Wiederbeschaffungswert, trotz Front- und Seitenschaden rechts samt Achs- und Lenkungsteilen aber unter der Grenze von 49.400 €; auch hier ergibt sich der Totalschaden rechnerisch aus den Zahlen.
Beim Dacia Lodgy kostet die Reparatur mehr als das Doppelte dessen, was das Auto vor den Anstößen an drei Ecken wert war; die Grenze von 13.000 € ist um rund 9.400 € überschritten. Der Gutachter hat den Totalschaden selbst festgestellt und einer Reparatur aus technischer Sicht nicht zugestimmt.
Was zahlt die Versicherung beim Totalschaden? Die einzelnen Posten
Den Fahrzeugschaden zahlt die gegnerische Haftpflicht als Wiederbeschaffungswert minus Restwert, die eigene Vollkasko nach den Musterbedingungen zusätzlich minus Selbstbeteiligung (Formel); je nach Fall kommen weitere Posten dazu: Gutachterkosten, Mehrwertsteuer, Wertminderung, Nutzungsausfall oder Mietwagen und Standkosten.
| Posten | Gegnerische Haftpflicht | Eigene Vollkasko (Musterbedingungen, dein Vertrag zählt) | Mehr dazu |
|---|---|---|---|
| Fahrzeugschaden | Wiederbeschaffungswert minus Restwert; eine Reparatur nur nach der 130-%-Regel | Wiederbeschaffungswert minus Restwert minus Selbstbeteiligung; vollständige, fachgerechte Reparatur mit Rechnung bis zum Wiederbeschaffungswert | Abschnitte Auszahlung und drei Stufen |
| Gutachterkosten | gehören grundsätzlich zum Schaden, soweit das Gutachten erforderlich und zweckmäßig war | nach den Musterbedingungen nur bei einem Gutachter, den die Kasko veranlasst hat oder dem sie zugestimmt hat | Ratgeber dazu, wer die Gutachterkosten übernimmt |
| Mehrwertsteuer | nur, soweit sie tatsächlich anfällt | nur, wenn sie angefallen ist; nicht bei Vorsteuerabzug | Abschnitt Mehrwertsteuer |
| Wertminderung | bei einer Reparatur nach der 130-%-Regel zusätzlich zu den Reparaturkosten möglich; ohne Reparatur bekommst du Wiederbeschaffungswert minus Restwert | keine Wertminderung | Ratgeber Wertminderung nach Unfall und Frage zur Wertminderung |
| Nutzungsausfall oder Mietwagen | grundsätzlich für die erforderliche Ausfallzeit | weder Nutzungsausfall noch Mietwagen | Frage zum Nutzungsausfall |
| Standkosten | das Unterstellen eines nicht fahrbereiten Autos gehört zum Schaden | ob Standkosten gezahlt werden, steht in deinem Vertrag | Frage zu den Standgebühren |
Vollkasko und Totalschaden: was deine eigene Versicherung zahlt
Nach den Musterbedingungen den Wiederbeschaffungswert minus Restwert minus Selbstbeteiligung, und weil die Musterbedingungen unverbindlich sind, entscheidet am Ende dein Vertrag. Die Selbstbeteiligung wird bei jedem Schadenereignis abgezogen; ob du eine Neupreisentschädigung bekommst, steht in deinem Vertrag. Das unreparierte Auto bleibt bei dir und wird mit seinem Restwert auf die Entschädigung angerechnet. Was sich bei der Vollkasko gegenüber der Haftpflicht ändert, stellt ein eigener Ratgeber gegenüber.
Eine 130-%-Regel wie bei der gegnerischen Haftpflicht gibt es in den Musterbedingungen nicht. Lässt du trotz Totalschaden reparieren, zahlt die Kasko höchstens bis zum Wiederbeschaffungswert, und das nur, wenn vollständig und fachgerecht repariert wurde und du das mit einer Rechnung nachweist; ohne diesen Nachweis oder bei unvollständiger Reparatur bleibt es bei Wiederbeschaffungswert minus Restwert. Eine Wertminderung ersetzt die Kasko nach den Musterbedingungen nicht, einen Nutzungsausfall oder Mietwagen ebenfalls nicht.
Vor dem Verkauf und vor einer Reparatur holst du nach den Musterbedingungen die Weisung deiner Kasko ein, soweit die Umstände das gestatten, und befolgst sie, soweit dir das zumutbar ist; einen eigenen Gutachter sprichst du vorher mit ihr ab (einzelne Posten). Auch die Teilkasko kann bei einem Totalschaden zahlen, aber nur bei den dort versicherten Ursachen, in den Musterbedingungen etwa Brand, Diebstahl, Sturm ab Windstärke 8, Hagel oder der Zusammenstoß des fahrenden Autos mit Haarwild wie Reh oder Wildschwein. Welche genau, steht in deinem Vertrag; ein gewöhnlicher Unfall gehört nach den Musterbedingungen zur Vollkasko. Was bei eigener Schuld mit dem Restwert geschieht, steht im Ratgeber zum selbst verschuldeten Unfall.
Welche Nachteile hat ein wirtschaftlicher Totalschaden?
Bei einem fremdverschuldeten Unfall bekommst du Geld statt einer bezahlten Reparatur, und zwar den Wiederbeschaffungswert ohne den Restwert; eine Reparatur zahlt die gegnerische Haftpflicht nur unter den Bedingungen der 130-%-Regel. Zahlt deine eigene Vollkasko, geht zusätzlich die Selbstbeteiligung ab.
| Nachteil | Was er für dich bedeutet | Was du tun kannst |
|---|---|---|
| Auszahlung statt Reparatur | Die gegnerische Versicherung ersetzt den Wiederbeschaffungsaufwand; den Restwert musst du selbst zu Geld machen | Restwert im Gutachten prüfen, Angebote vergleichen, dann verkaufen oder behalten |
| Reparatur nur unter Bedingungen | Über dem Wiederbeschaffungswert zahlt die gegnerische Haftpflicht die Reparatur in aller Regel nur bis 130 % und nur vollständig, fachgerecht und mit Weiternutzung | Vor der Reparatur die Bedingungen im Abschnitt drei Stufen mit dem Gutachten abgleichen |
| Mehrwertsteuer nur, wenn sie anfällt | Ohne Ersatzkauf oder Reparatur zieht die gegnerische Versicherung den Steueranteil im Wiederbeschaffungswert ab (Mehrwertsteuer) | Rechnung eines Ersatzkaufs beim Händler aufheben und der Versicherung vorlegen |
| Vollkasko: Selbstbeteiligung und Vertrag | Die Selbstbeteiligung geht ab; Neupreis nur, wenn der Vertrag ihn vorsieht | Vertrag lesen, Weisung der Kasko vor dem Verkauf einholen |
| Höheres Restwertangebot kann angerechnet werden | Ein schon vorliegendes, deutlich höheres Angebot kann die Versicherung unter Bedingungen als Restwert ansetzen (Gutachten prüfen) | Angebot, Frist und Bedingungen lesen, bevor du verkaufst |
| Nutzungsausfall nur für die erforderliche Zeit | Von der gegnerischen Versicherung gibt es die Entschädigung nur für die erforderliche Ausfallzeit (Frage zum Nutzungsausfall) | Ersatzbeschaffung nicht unnötig verzögern |
| Unfallwagen nach der Reparatur | Lässt du reparieren und verkaufst später, musst du den Unfallschaden angeben, auch nach fachgerechter Reparatur | Gutachten und Reparaturrechnung für den späteren Verkauf aufheben |
Am besten prüfst du zuerst Restwert und Wiederbeschaffungswert in deinem Gutachten, rechnest dann mit dem Rechner nach und vergleichst Angebote für das Auto, auch ein unverbindliches von uns. Lässt du reparieren und verkaufst später, hilft dir unser Ratgeber zur Angabepflicht beim Verkauf eines reparierten Unfallwagens.
Was passiert mit dem Auto nach dem Totalschaden?
Das entscheidest du: verkaufen, behalten oder, wenn die Bedingungen erfüllt sind, reparieren lassen. Der BGH nennt den Geschädigten „Herr des Restitutionsgeschehens“, also den, der über die Wiederherstellung bestimmt, und lässt ihn grundsätzlich frei darin, wie er das Geld verwendet. Eine bestimmte Art der Verwertung, etwa über Restwertaufkäufer im Internet, kann dir die gegnerische Versicherung grundsätzlich nicht aufzwingen; für ein schon vorliegendes, deutlich höheres Angebot gilt die Ausnahme beim Restwert. Zahlt deine Kasko, bleibt das unreparierte Auto nach den Musterbedingungen bei dir.
| Weg | Was du bekommst | Worauf du achtest |
|---|---|---|
| Verkaufen | Restwert vom Käufer, von der gegnerischen Versicherung dazu den Wiederbeschaffungsaufwand | Restwert laut Gutachten und vorliegende Angebote vergleichen (Gutachten prüfen); zahlt die Kasko, vorher ihre Weisung einholen |
| Behalten | von der gegnerischen Versicherung in der Regel den Wiederbeschaffungsaufwand | ob du damit noch fahren darfst, klärst du vorher (Frage zum Behalten) |
| Reparieren lassen | von der gegnerischen Versicherung die Reparatur nur nach der 130-%-Regel mit allen Bedingungen, darüber in aller Regel nur den Wiederbeschaffungsaufwand (drei Stufen); von der Kasko höchstens bis zum Wiederbeschaffungswert (Vollkasko) | Umfang des Gutachtens einhalten, danach weiter nutzen |
| Abmelden | nichts zusätzlich; das Auto bleibt deins, nur nicht mehr zugelassen | Pflicht in bestimmten Fällen (Frage zum Abmelden); wie deine Versicherung damit umgeht, regelt dein Vertrag |
Willst du an uns verkaufen, schickst du uns Fotos und die Fahrzeugdaten und bekommst ein unverbindliches Angebot in wenigen Stunden; ein Gutachten brauchst du dafür nicht, hast du eins, legst du es gern dazu. Nimmst du das Angebot an, holen wir das Auto unrepariert ab und kaufen es für den Export. Hast du schon ein Restwertangebot der Versicherung, legst du es am besten dazu; wir sehen nach, ob mehr drin ist als dieses Angebot. Der Restwert im Gutachten ist keine Obergrenze für unser Angebot.
Wie wir ein Auto mit Totalschaden ankaufen, steht auf unserer Verkaufsseite; für Unfallautos ohne Totalschaden-Einstufung passt der Ankauf von Unfallautos mit Abholung besser.
Verkaufst du privat, solltest du den Totalschaden im Kaufvertrag schriftlich festhalten; ein Kaufvertrag-Muster für den Verkauf nach dem Totalschaden gibt es bei uns kostenlos, mit einem eigenen Feld für Unfallschäden.
Restwert und Wiederbeschaffungswert: so prüfst du dein Gutachten
Am besten prüfst du, woher der Restwert stammt und ob du für den Wiederbeschaffungswert tatsächlich ein vergleichbares Auto bekommst. Bei einem fremdverschuldeten Unfall hat der Gutachter den Restwert auf dem allgemeinen regionalen Markt zu ermitteln, im Regelfall mit drei konkreten Angeboten, die er im Gutachten benennt. Stehen sie da, darfst du zu diesem Preis verkaufen; auf ein Angebot der gegnerischen Versicherung musst du nicht warten.
Liegt dir vor dem Verkauf schon ein deutlich höheres, verbindliches Angebot vor, das du ohne Umstände annehmen kannst, darf die Versicherung diesen Betrag als Restwert ansetzen, wenn du es nicht nutzt; solche Ausnahmen muss sie beweisen, und der BGH hält sie in engen Grenzen.
Verkaufst du, bevor die gegnerische Versicherung gezahlt hat, ist das grundsätzlich erlaubt; das Gutachten mit korrekter Wertermittlung brauchst du aber vorher, weil sich der Schaden nach der Übergabe nicht mehr begutachten lässt. Zahlt deine Kasko, gilt zuerst die Weisung aus dem Abschnitt Vollkasko. Kommt dir der Restwert im Gutachten auffällig niedrig vor, kannst du im Ratgeber nachlesen, was du bei einem zu niedrigen Restwert tun kannst. Den Wiederbeschaffungswert prüfst du an Angeboten für dasselbe Modell mit ähnlichem Baujahr, ähnlicher Laufleistung und Ausstattung; findest du zu diesem Preis kein vergleichbares Auto, erklärt ein zweiter Ratgeber, was du bei einem zu knapp angesetzten Wiederbeschaffungswert tust.
Liegt dir ein Restwertangebot vor, erklärt ein Ratgeber, was das Restwertangebot der Versicherung für deinen Verkauf bedeutet. Ist seine Bindefrist schon abgelaufen, steht in einem weiteren Ratgeber, wie es nach der abgelaufenen Bindefrist weitergeht.
Nach dem Totalschaden wieder ein Unfall: was gilt?
Maßstab ist das Auto, wie es unmittelbar vor dem neuen Unfall war, mit oder ohne reparierten Vorschaden; herzustellen ist der Zustand, den es ohne diesen Unfall hätte (§ 249 Abs. 1 BGB). Beruft sich die gegnerische Versicherung auf den früheren Schaden, musst du grundsätzlich darlegen und beweisen, dass er beseitigt war; das Gericht darf dir dabei mit Schätzungen entgegenkommen, braucht dafür aber greifbare Tatsachen. Hast du das Auto ohne Wissen vom Vorschaden gekauft, darfst du vortragen, dass er fachgerecht repariert war, und dafür Zeugen benennen, auch wenn du es nicht sicher weißt.
Dahinter steht ein Grundsatz des BGH: Wer geschädigt ist, bekommt vollen Ersatz, soll am Schaden aber nicht verdienen; ein Schaden, der schon einmal bezahlt wurde und nie repariert war, lässt sich deshalb nicht ein zweites Mal abrechnen. Rechnungen, Fotos und das alte Gutachten einer früheren Reparatur solltest du darum aufheben. Für die Kasko legen die Musterbedingungen den Wiederbeschaffungswert auf den Tag des Schadenereignisses, also ebenfalls auf den Zustand vor dem neuen Schaden.
Totalschaden-Brief bekommen: was tun? Sechs Schritte
Nach dem Brief kommt zuerst das Gutachten, dann die Frage, wer zahlt, und erst danach die Entscheidung über das Auto.
- Gutachten lesen: Reparaturkosten, Wiederbeschaffungswert, Restwert und die Restwertangebote (im Regelfall drei) suchen; fehlt der Restwert oder stammt er erkennbar nicht vom regionalen Markt, beim Gutachter nachfragen. Was zu prüfen ist, steht im Abschnitt Gutachten prüfen.
- Klären, wer zahlt: gegnerische Haftpflicht oder eigene Vollkasko. Bei der Kasko holst du nach den Musterbedingungen vor Verkauf oder Reparatur ihre Weisung ein; die Formeln stehen unter Auszahlung und Vollkasko.
- Auszahlung mit dem Rechner überschlagen und die Stufe ablesen; liegt dein Anteil knapp an 130 %, den Hinweis zur Wertminderung beachten, und ohne Ersatzkauf den zur Mehrwertsteuer.
- Entscheiden, was mit dem Auto passiert: verkaufen, behalten oder reparieren (Was passiert mit dem Auto). Stolperstein: ein Restwertangebot, das dir vor dem Verkauf vorliegt und deutlich über dem Restwert im Gutachten liegt.
- Nach einem Verkauf melden: War das Auto beim Verkauf noch angemeldet, teilst du der Zulassungsbehörde den Halterwechsel unverzüglich mit, außer der Käufer hat es schon umgemeldet. Deine Kfz-Versicherung geht grundsätzlich auf den Käufer über; du zeigst ihr den Verkauf unverzüglich an.
- Wenn du willst, ein Angebot von uns einholen: Es ist unverbindlich, und wer ablehnt, zahlt nichts.
Häufige Fragen zum Totalschaden
Ist ein wirtschaftlicher Totalschaden gut oder schlecht?
Weder noch, es ist das Ergebnis einer Rechnung: Die Reparatur würde mehr kosten als ein gleichwertiges Auto. Nachteilig ist, dass du Geld statt Reparatur bekommst, der Restwert abgezogen wird und eine Reparatur nur unter Bedingungen bezahlt wird; alle Punkte stehen im Abschnitt Nachteile. Ob am Ende mehr oder weniger bei dir bleibt als bei einer Reparatur, hängt an Restwert, Wiederbeschaffungswert und deiner Entscheidung über das Auto.
Kann ich das Auto mit Totalschaden auch behalten?
Behalten darfst du es; die gegnerische Versicherung zahlt dann in der Regel Wiederbeschaffungswert minus Restwert laut Gutachten, und der Restwert steckt weiter in deinem Auto. Welche Regeln fürs Weiterfahren gelten, steht in einem eigenen Ratgeber.
Kann ich den Schaden selbst reparieren und trotzdem abrechnen?
Selbst reparieren darfst du; niemand kann dich in eine bestimmte Werkstatt schicken. Mehr als Wiederbeschaffungswert minus Restwert gibt es von der gegnerischen Versicherung aber nur, wenn du nachweist, dass du tatsächlich in einem Umfang repariert hast, der über diesen Betrag hinausgeht. Für die 130-%-Regel muss auch eine Eigenreparatur vollständig, fachgerecht und so umfangreich sein, wie der Gutachter sie vorgesehen hat; danach nutzt du das Auto in der Regel mindestens sechs Monate weiter. Nur die Fahrbereitschaft herzustellen genügt nicht, und nach einer Teilreparatur wird in der Regel der Restwert abgezogen.
Muss ich mein Auto zum Restwert verkaufen?
Nein, du musst gar nicht verkaufen, und wenn, dann nicht an einen bestimmten Käufer. Verkaufst du, darfst du das zum Restwert aus einem ordentlichen Gutachten tun; diesen Betrag zieht die gegnerische Versicherung dann von der Auszahlung ab. Nur ein deutlich höheres Angebot, das dir vorher vorliegt, musst du beachten.
Bekomme ich beim Totalschaden Nutzungsausfall oder einen Mietwagen?
Bei einem fremdverschuldeten Unfall grundsätzlich ja, für die erforderliche Ausfallzeit: die Zeit, bis ein Ersatzauto beschafft werden kann, plus Schadensfeststellung und gegebenenfalls eine angemessene Überlegungszeit, sofern du das Auto in dieser Zeit genutzt hättest, dazu in der Lage warst und keinen zumutbaren Zweitwagen hattest. Statt der Entschädigung kannst du grundsätzlich einen gleichwertigen Mietwagen nehmen, musst dabei aber den wirtschaftlichsten zumutbaren Weg wählen; die Kasko zahlt nach den Musterbedingungen weder Nutzungsausfall noch Mietwagen. Höhe und Ablauf erklärt der Ratgeber zum Nutzungsausfall nach dem Unfall.
Was gilt beim Leasingauto mit Totalschaden?
Am besten fragst du zuerst die Leasinggesellschaft, denn ihr gehört das Auto in der Regel; ohne ihre Zustimmung kannst du es nicht verkaufen, du nimmst also kein Angebot für das Auto an, bevor sie zugestimmt hat. Die Abrechnung des Totalschadens zwischen dir und der Leasinggesellschaft läuft nach dem Leasingvertrag; wer bei einem Leasingauto mit Totalschaden das Geld bekommt, steht in unserem Leasing-Ratgeber.
Das Auto ist finanziert – was passiert beim Totalschaden?
Vor jedem Verkauf solltest du mit der Bank klären, wie sie den Fahrzeugbrief freigibt; er liegt oft bei ihr. Bleibt nach der Entschädigung ein Teil des Kredits offen, erklärt der Ratgeber, ob und wann eine GAP-Versicherung die Lücke schließt.
Muss ich ein Auto mit Totalschaden abmelden?
In bestimmten Fällen schreibt die Fahrzeug-Zulassungsverordnung die Abmeldung vor, zum Beispiel wenn die Zulassungsbehörde den Betrieb des Autos untersagt hat oder wenn du es zur Verwertung an eine anerkannte Stelle gibst, dann mit dem Verwertungsnachweis. Abmelden kannst du bei der Zulassungsbehörde mit Zulassungsbescheinigung Teil I und den Kennzeichen; die Abmeldung darf auch ein anderer für dich erledigen, wenn er diese Unterlagen vorlegt. Verkaufst du an uns, melden wir das Auto am Werktag nach der Abholung kostenlos ab und geben dir den Nachweis.
Gibt es beim Totalschaden eine Wertminderung?
Wenn du nach der 130-%-Regel reparieren lässt, ja: Bei einem fremdverschuldeten Unfall kann eine Wertminderung laut Gutachten dann zusätzlich zu den Reparaturkosten ersetzt werden. Wertminderung heißt, dass ein Auto nach einer vollständigen Reparatur als Unfallwagen weniger wert ist. Rechnest du den Totalschaden ohne Reparatur ab, bekommst du den Wiederbeschaffungswert minus Restwert. Die Kasko zahlt nach den Musterbedingungen keine Wertminderung.
Wer zahlt Standgebühren nach einem Totalschaden?
Muss dein nicht mehr fahrbereites Unfallauto untergestellt werden, gehören die Standkosten zum Schaden, den die gegnerische Versicherung ersetzt; das Unterstellen in einer Werkstatt hat der BGH als naheliegend und angemessen bezeichnet. Behauptet die Versicherung, es sei teurer gewesen als nötig, muss sie das darlegen und beweisen. Die Standzeit solltest du trotzdem kurz halten, denn du musst den Schaden gering halten. Ob deine Kasko Abschlepp- oder Standkosten übernimmt, steht in deinem Vertrag.
Wie genau ist der Rechner?
So genau wie deine Zahlen aus dem Gutachten. Er zeigt den Anteil mit einer Nachkommastelle, prüft die Stufengrenzen aber mit den ungerundeten Werten und trennt dort scharf, obwohl die 30 % ein Richtwert sind. Liegt dein Anteil knapp an 130 %, liest du bei den drei Stufen am besten nach und beachtest eine Wertminderung im Gutachten. Was er weglässt, steht im Abschnitt Rechner; unser Angebot für das Auto rechnet er nicht.